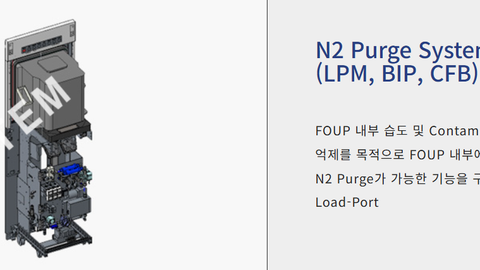
산업 기업 리포트 · 반도체
iM증권, 저스템 올해 매출 1,133억·영업익 326억 전망 "올해·내년 사상 최대 실적 전망"
iM증권은 12일 반도체 습도제어 솔루션 전문기업 저스템(417840)에 대해 글로벌 메모리 반도체 업체들의 설비투자 확대로 2026년과 2027년 연속 사상 최대 실적을 기록할 것으로 전망했다.
키움증권은 12일 발표한 리서치 리포트에서 삼성전자(005930)의 2026년 4분기 영업이익이 116조원에 달할 것으로 전망했다. 매출액은 203조원으로 전 분기 대비 4% 증가할 것으로 내다봤다.
키움증권은 12일 발표한 리서치 리포트에서 삼성전자(005930)의 2026년 4분기 영업이익이 116조원에 달할 것으로 전망했다. 매출액은 203조원으로 전 분기 대비 4% 증가할 것으로 내다봤다.
키움증권 박유악 반도체 애널리스트는 이날 보고서에서 삼성전자의 3분기 영업이익이 107조원을 기록해 자사 예상치에 부합했다고 밝혔다. 3분기 매출액은 195조원으로 전 분기 대비 14% 증가했다.
부문별로는 DS(반도체) 부문이 3분기 영업이익 107조6000억원을 기록하며 전 분기 대비 21% 증가했다. SDC(삼성디스플레이)는 1조1000억원으로 52% 늘었다. 반면 MX·NW(모바일·네트워크)는 1조4000억원 적자, VD·DA(영상·가전)는 4000억원 적자를 지속했다.
4분기 전망과 관련해 키움증권은 메모리 반도체 가격 상승세가 다소 둔화될 것으로 예상했다. DRAM은 전 분기 대비 11%, NAND는 15% 상승에 그칠 것으로 봤다. 파운드리·S.LSI 부문은 영업적자가 지속될 전망이다. DX 부문은 메모리 가격 상승에 따른 원가 부담으로 적자 폭이 확대될 것으로 예상됐으며, SDC는 고객사 성수기 수요 효과로 소폭 성장이 기대된다고 밝혔다.
4분기 부문별 영업이익 전망치는 DS 117조1000억원, SDC 1조2000억원, MX·NW -1조9000억원, VD·DA -6000억원이다.
키움증권은 2026년 연간 기준으로 삼성전자 매출액 703조원, 영업이익 370조원을 제시했다. 이는 2025년 연간 영업이익 43조6000억원 대비 749% 급증한 수치다. 2024년 영업이익 32조7000억원과 비교하면 3년 만에 10배 이상 이익이 불어난 셈이다.
이 같은 이익 급증의 핵심 동력은 DS 부문의 메모리 사업이다. 2025년 연간 24조9000억원에 그쳤던 DS 영업이익은 2026년 367조5000억원으로 폭발적으로 늘어날 것으로 전망됐다. 특히 NAND 부문의 수익성 회복이 두드러진다. NAND 영업이익률은 2025년 연간 7%에서 2026년 70%로 급반등이 예상된다. DRAM 역시 같은 기간 41%에서 79%로 수익성이 크게 개선될 전망이다.
다만 이 같은 장밋빛 전망에는 유의해야 할 리스크 요인도 존재한다. 파운드리·S.LSI 부문은 2026년에도 6조8000억원 규모의 영업적자를 지속할 것으로 예상되며, MX 부문은 적자 전환이 전망된다. 2025년 연간 13조원의 이익을 냈던 DX(MX·NW) 부문이 2026년에는 1조2000억원 적자로 돌아서는 구조적 변화도 주목할 필요가 있다. 스마트폰 사업의 경쟁 심화와 메모리 가격 상승에 따른 원가 부담이 동시에 작용하는 결과다.
키움증권은 삼성전자의 단기 주가 모멘텀이 '실적 상향 조정 흐름'에서 '주주환원의 방향성과 규모'로 이동하고 있다고 분석했다. 중장기적으로는 HBM4 시장 점유율 확대와 판매가격 인상이 주가 재평가의 핵심 변수가 될 것으로 봤다. 같은 보고서는 삼성전자를 반도체 업종 최선호주(top pick)로 유지했다.
삼성전자의 2026년 예상 주당순이익(EPS)은 4만3815원으로 2025년(6564원) 대비 567% 급증이 예상된다. 주가수익비율(PER) 기준 밸류에이션은 6.1배 수준으로 2025년의 18.3배에 비해 크게 낮아져 있다. 2026년 배당수익률은 5.8%로 예상되는데, 이는 2025년 1.4%를 크게 웃도는 수치여서 주주환원 확대 기대감을 높이는 요소다. 다만 키움증권의 전망치는 단일 증권사의 시각이며, 글로벌 경기 둔화나 반도체 수급 변화에 따라 실적 눈높이가 하향 조정될 가능성도 배제할 수 없다.
iM증권은 12일 반도체 습도제어 솔루션 전문기업 저스템(417840)에 대해 글로벌 메모리 반도체 업체들의 설비투자 확대로 2026년과 2027년 연속 사상 최대 실적을 기록할 것으로 전망했다.

신한투자증권이 10월 12일 반도체 장비 기업 피에스케이(319660)에 대한 목표주가를 기존 16만원에서 19만원으로 19% 상향하고 매수 투자의견을 유지했다. 10월 8일 기준 현재주가 14만5100원 대비 상승여력은 30.9%다.

최태원 SK그룹 회장이 직접 광주 반도체 공장(팹) 예정 부지를 찾았다. "가장 빠르게 짓겠다"는 말도 꺼냈다. 그런데 용수(공업용 물)와 전력 공급이 늦어지면 착공 자체가 밀릴 수 있다는 단서도 붙었다. 이 한 마디 속에는 지금 메모리 반도체 시장이 처한 복잡한 현실이 압축돼 있다.