산업 기업 리포트 · 반도체
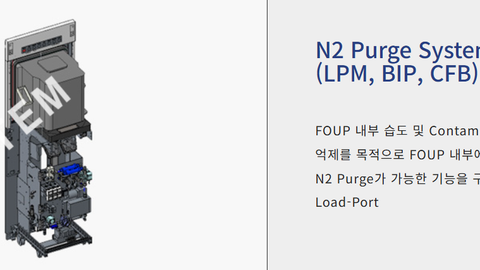
iM증권, 저스템 올해 매출 1,133억·영업익 326억 전망 "올해·내년 사상 최대 실적 전망"
iM증권은 12일 반도체 습도제어 솔루션 전문기업 저스템(417840)에 대해 글로벌 메모리 반도체 업체들의 설비투자 확대로 2026년과 2027년 연속 사상 최대 실적을 기록할 것으로 전망했다.
신한투자증권이 10월 12일 반도체 장비 기업 피에스케이(319660)에 대한 목표주가를 기존 16만원에서 19만원으로 19% 상향하고 매수 투자의견을 유지했다. 10월 8일 기준 현재주가 14만5100원 대비 상승여력은 30.9%다.
신한투자증권이 10월 12일 반도체 장비 기업 피에스케이(319660)에 대한 목표주가를 기존 16만원에서 19만원으로 19% 상향하고 매수 투자의견을 유지했다. 10월 8일 기준 현재주가 14만5100원 대비 상승여력은 30.9%다.
신한투자증권은 피에스케이의 3분기(2026년 7~9월) 매출액이 1968억원, 영업이익이 577억원을 기록할 것으로 추정했다. 이는 전분기 대비 각각 17.5%, 14.9% 증가한 수치이며, 시장 컨센서스(매출액 1798억원, 영업이익 527억원)를 각각 9.4%, 9.5% 상회하는 수준이다. 국내 고객사의 P4·M15X 팹 장비 반입 일정이 빨라지고 있고, 설치 기반 확대에 따른 부품 교체 주기 단축 효과가 실적을 끌어올리는 주요 요인으로 꼽혔다.
4분기 매출액은 2000억원을 넘어설 것으로 전망됐다. 이에 따라 신한투자증권은 2026년 연간 실적 추정치를 매출액 7235억원, 영업이익 2065억원으로 기존 대비 각각 3.9%, 3.6% 상향 조정했다. 전년(2025년) 대비로는 매출액 58.2%, 영업이익 133.3% 증가에 해당하는 수치다.
피에스케이의 실적 성장세는 업계 평균을 크게 웃도는 수준이다. 2024년 매출액 3981억원, 영업이익 839억원이었던 것이 불과 2년 만에 매출은 두 배 가까이, 영업이익은 두 배 이상으로 불어날 전망이다. 영업이익률도 2024년 21.1%, 2025년 19.4%에서 2026년에는 28.5%로 뚜렷하게 개선될 것으로 예측됐다. 이는 반도체 장비 업체 가운데서도 이례적으로 빠른 수익성 향상이다.
2027년 전망도 밝다. 신한투자증권은 북미 지역 반도체 팹 증설이 본격화되는 2027년 매출액을 8726억원, 영업이익을 2420억원으로 제시했다. 각각 전년 대비 20.6%, 17.2% 추가 성장이다. 삼성전자, SK하이닉스 등 국내 메모리 고객사의 투자 사이클이 강화되는 동시에, 글로벌 고객사들의 북미 생산 거점 확대가 맞물리는 시점이라는 판단이다.
이 회사가 주력하는 포토레지스트 스트립(PR Strip) 장비 시장에서의 과점적 지위가 북미 증설 수혜를 극대화할 핵심 요인으로 거론된다. PR Strip 장비의 주요 경쟁사가 중국 업체라는 점에서, 미국 내 공급망 재편 흐름이 피에스케이에 유리하게 작용할 가능성이 높다는 분석이다. 신한투자증권은 "북미 지역 CapEx 증가가 PR Strip 시장 점유율 확대를 동반할 것"이라고 밝혔다.
목표주가 산출에는 2027년 예상 주당순이익(EPS) 6832원에 목표 PER 28배를 적용했다. 기존 목표 PER 25배에서 높인 것으로, 국내 반도체 전공정 장비 시가총액 상위 기업들의 평균 PER을 기준으로 삼았다. 피에스케이의 과거 평균 PER이 10.8배(2019~2025년 평균)였던 점을 감안하면, 현재 제시된 밸류에이션은 과거 대비 상당한 프리미엄을 반영한 수준이다. 이는 그만큼 높은 성장 기대치가 이미 주가에 선반영돼 있다는 의미이기도 하다.
실제로 피에스케이 주가는 지난 1년간 321.8% 급등했다. 같은 기간 코스닥 대비 초과 수익률은 303.8%에 달한다. 이 같은 주가 급등은 실적 기대감을 상당 부분 선반영한 측면이 있어, 추가 상승을 위해서는 실적이 지속적으로 기대치를 웃돌아야 한다는 부담도 존재한다.
투자자 입장에서 주목할 리스크 요인도 있다. 반도체 업황은 사이클 산업 특성상 고점 이후 급격한 조정을 겪어 왔다. 글로벌 고객사의 CapEx 집행 계획이 예상보다 지연되거나 축소될 경우 실적 모멘텀이 꺾일 수 있다. 아울러 현재 PBR이 6.1배(2026F 기준)에 달해 자산가치 대비 주가 부담도 높은 편이다. 신규 장비 라인인 드라이 클리닝 장비의 선단공정 침투 가능성은 긍정적 기회 요인이나, 현재 퀄리피케이션(품질인증)이 진행 중인 단계로 실적 반영까지는 불확실성이 남아 있다.
피에스케이는 순현금 포지션을 유지하고 있다. 2026년 말 기준 순현금은 2566억원으로 예상되며, 부채비율도 13.4%로 재무 안정성은 양호하다. 배당금은 2023년 주당 200원에서 2025년 680원으로 꾸준히 확대됐으며, 2026년에는 980원으로 추가 증가가 예상된다.
iM증권은 12일 반도체 습도제어 솔루션 전문기업 저스템(417840)에 대해 글로벌 메모리 반도체 업체들의 설비투자 확대로 2026년과 2027년 연속 사상 최대 실적을 기록할 것으로 전망했다.
키움증권은 12일 발표한 리서치 리포트에서 삼성전자(005930)의 2026년 4분기 영업이익이 116조원에 달할 것으로 전망했다. 매출액은 203조원으로 전 분기 대비 4% 증가할 것으로 내다봤다.
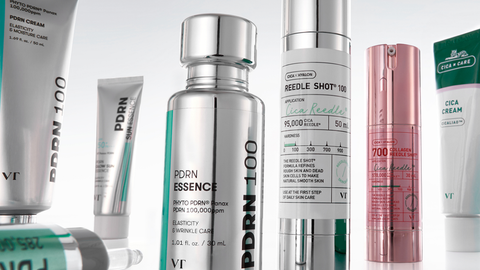
IBK투자증권은 지난 10월 8일 발간한 브이티(018290) 탐방 리포트에서 이 회사가 일본 시장 의존도를 낮추며 북미·유럽·러시아 등으로 글로벌 판매 채널을 다변화하고 있다고 분석했다. 동시에 리들샷에 이은 차세대 성장 제품으로 PDRN 라인이 빠르게 부상하고 있다고 평가했다.