
산업 기업 리포트 · 반도체
신한투자증권, 피에스케이 목표주가 19만원으로 상향
신한투자증권이 10월 12일 반도체 장비 기업 피에스케이(319660)에 대한 목표주가를 기존 16만원에서 19만원으로 19% 상향하고 매수 투자의견을 유지했다. 10월 8일 기준 현재주가 14만5100원 대비 상승여력은 30.9%다.
iM증권은 12일 반도체 습도제어 솔루션 전문기업 저스템(417840)에 대해 글로벌 메모리 반도체 업체들의 설비투자 확대로 2026년과 2027년 연속 사상 최대 실적을 기록할 것으로 전망했다.
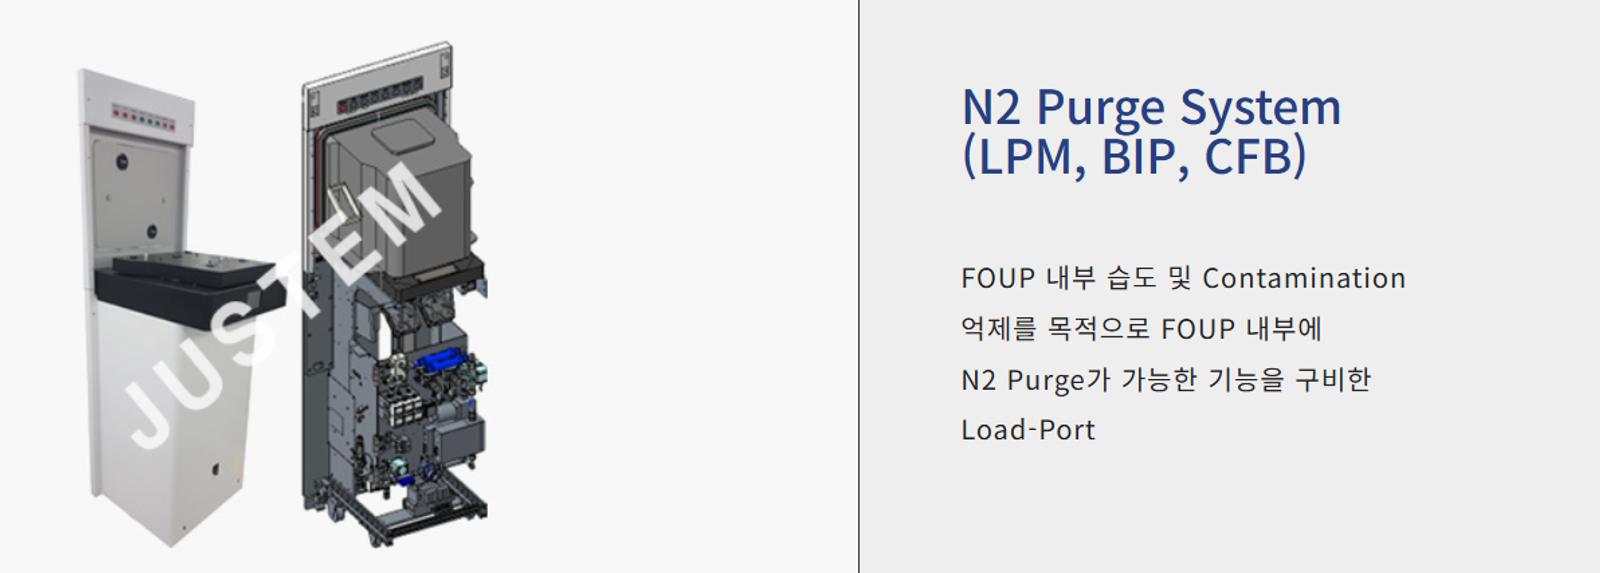
iM증권은 12일 반도체 습도제어 솔루션 전문기업 저스템(417840)에 대해 글로벌 메모리 반도체 업체들의 설비투자 확대로 2026년과 2027년 연속 사상 최대 실적을 기록할 것으로 전망했다.
iM증권 리서치본부는 이날 발간한 기업분석 보고서에서 저스템의 2026년 매출액을 1,133억원, 영업이익을 326억원으로 추정했다. 2027년에는 매출액 1,516억원, 영업이익 505억원으로 성장세가 이어질 것으로 내다봤다.
이 같은 전망치는 저스템의 실적 궤적과 비교하면 그 의미가 뚜렷하다. 저스템은 2023년 매출 359억원에 영업이익 3억원에 그쳤고, 2024년에는 매출 387억원에 영업손실 46억원을 기록하며 적자 전환했다. 2025년 들어 매출 483억원, 영업이익 46억원으로 흑자 전환에 성공했지만, iM증권이 제시한 2026년 매출 추정치는 2025년 대비 134.6% 급증한 수치다. 불과 2년 전 적자를 냈던 기업이 2년 만에 연간 영업이익 300억원대 회사로 탈바꿈할 수 있다는 분석이다.
수주 지표는 이미 이 같은 실적 전망에 신뢰를 더하고 있다. 저스템의 연도별 신규수주는 2023년 317억원, 2024년 389억원, 2025년 544억원으로 꾸준히 증가했다. 올해의 경우 2분기 말(6월 30일) 기준 누적 신규수주가 이미 718억원에 달해 2025년 연간 수주 총액을 상반기에 넘어섰다. 같은 시점 수주잔고는 400억원 이상으로 추정되며, 이를 기반으로 하반기 실적 개선이 가속화될 것으로 보고서는 분석했다.
수주 급증의 배경에는 삼성전자의 미국 텍사스주 테일러 파운드리 공장 및 마이크론의 미국·대만·일본 법인을 향한 대규모 발주가 있다. D램과 HBM(고대역폭메모리) 수요 확대에 대응하기 위해 글로벌 메모리 업체들이 생산능력(CAPA) 증설과 수율 개선 공정투자를 동시에 늘리고 있고, 저스템의 질소(N₂) 퍼지 기반 습도제어 솔루션이 이 수요를 흡수하고 있다는 설명이다.
2016년 설립된 저스템은 반도체 웨이퍼 이송·보관 과정에서 수분과 불순물을 제거하는 N₂ 퍼지 시스템을 주력으로 생산한다. 주요 제품은 LPM(로드포트모듈), JFS(저스템 플로우 스트레이트너), BIP(빌트인 퍼지), CFB(오염방지 버퍼) 등이다. 올해 2분기 기준 제품별 매출 비중은 LPM이 75.9%로 가장 크고, JFS 11.3%, BIP 9.3% 순이다. 고객사는 삼성전자, SK하이닉스, 마이크론 등 글로벌 메모리 3사가 핵심을 이룬다.
특히 2세대 제품인 JFS의 성장 잠재력이 주목된다. JFS는 기존 1세대 LPM이 설치된 라인에 애드온(Add-on) 방식으로 추가 장착되는 구조다. 현재 기존 1세대 설치 라인 중 JFS 적용률은 약 8%에 불과하다. 92%에 달하는 미적용 라인이 향후 추가 매출 확대의 잠재적 기반이 된다는 논리다. 2025년 말 기준 저스템의 제품 누적 매출은 2,601억원(수출 1,066억원)에 이르며, 마이크론에는 이미 1,500시스템 이상을 공급한 것으로 알려졌다.
다만 이번 분석 보고서는 단일 증권사의 시각이라는 점에서 투자자들은 몇 가지 리스크 요인을 함께 고려할 필요가 있다. 우선 매출 집중도 문제가 있다. 2026년 상반기 기준 B사(50%)와 C사(23%) 두 고객사가 전체 매출의 73%를 차지하고 있어, 특정 고객사의 투자 사이클이 꺾일 경우 실적 변동성이 커질 수 있다. 실제로 2024년에는 E사 비중이 23%에서 6%로 급감하며 전체 수익성에 타격을 줬다.
반도체 업황 자체의 변수도 무시할 수 없다. 글로벌 메모리 반도체 시장은 공급 과잉과 수요 부진이 맞물릴 경우 투자 사이클이 급격히 위축되는 특성을 보인다. 저스템의 실적이 2023~2024년 크게 부진했던 것도 그러한 업황 사이클과 무관하지 않다. 현재 HBM 수요 호조가 전반적인 메모리 투자 확대로 이어지고 있지만, 이 흐름이 얼마나 지속될지는 불확실하다.
주가는 이미 이러한 기대를 상당 부분 반영하고 있다는 점도 유의해야 한다. 10월 8일 종가 기준 15,720원으로, 52주 최저가(3,159원) 대비 약 4배 오른 수준이다. 최근 12개월 절대수익률은 223.5%에 달한다. 시가총액은 361억원 규모이며, iM증권 추정치를 적용한 2026년 PER(주가수익비율)은 13.0배, 2027년은 8.5배 수준이다. 고성장 기대가 반영된 밸류에이션인 만큼, 실적이 추정치에 미달할 경우 주가 조정 압력이 커질 수 있다.
iM증권은 이번 보고서에서 저스템에 대해 목표주가 없이 투자의견 NR(Not Rated·미제시) 등급을 부여했다.
신한투자증권이 10월 12일 반도체 장비 기업 피에스케이(319660)에 대한 목표주가를 기존 16만원에서 19만원으로 19% 상향하고 매수 투자의견을 유지했다. 10월 8일 기준 현재주가 14만5100원 대비 상승여력은 30.9%다.
키움증권은 12일 발표한 리서치 리포트에서 삼성전자(005930)의 2026년 4분기 영업이익이 116조원에 달할 것으로 전망했다. 매출액은 203조원으로 전 분기 대비 4% 증가할 것으로 내다봤다.
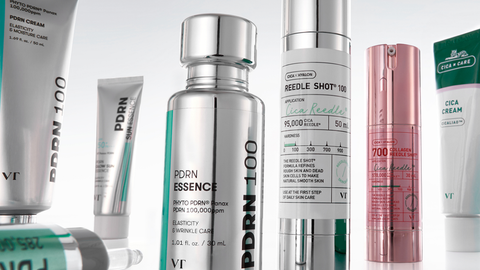
IBK투자증권은 지난 10월 8일 발간한 브이티(018290) 탐방 리포트에서 이 회사가 일본 시장 의존도를 낮추며 북미·유럽·러시아 등으로 글로벌 판매 채널을 다변화하고 있다고 분석했다. 동시에 리들샷에 이은 차세대 성장 제품으로 PDRN 라인이 빠르게 부상하고 있다고 평가했다.