마켓 스토리 · K콘텐츠/쇼핑/인바운드
공장 없는 브랜드가 세계를 흔든다 — 반도체로 읽는 K뷰티 밸류체인
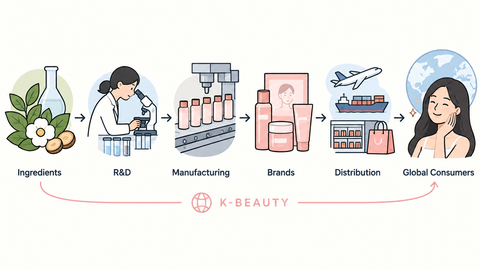
팹리스·파운드리·종합반도체의 분업 구조에 빗대면 K뷰티가 보인다. 브랜드, ODM, 대기업, 용기·원료, 그리고 반도체에는 없는 유통 채널까지 한 장의 지도로 정리했다
Mathew Rio
대신증권이 2026년 10월 6일 발간한 리포트에서 영원무역(111770)에 대해 매수 의견을 유지하되 목표주가를 기존 14만원에서 12만 5,000원으로 11% 하향 조정했다. 현재 주가(10월 2일 기준 6만 6,800원) 대비 약 87%의 상승 여력을 제시한 셈이다.
대신증권이 2026년 10월 6일 발간한 리포트에서 영원무역(111770)에 대해 매수 의견을 유지하되 목표주가를 기존 14만원에서 12만 5,000원으로 11% 하향 조정했다. 현재 주가(10월 2일 기준 6만 6,800원) 대비 약 87%의 상승 여력을 제시한 셈이다.
대신증권은 목표주가 하향 배경으로 원달러 환율 하락에 따른 2026~2027년 실적 추정치 조정을 꼽았다. 2026년 매출액 추정치는 기존 4조 5,480억원에서 4조 4,440억원으로 2.3% 낮아졌고, 영업이익은 6,280억원에서 6,120억원으로 2.4% 하향됐다. 지배지분 순이익 추정치도 5,980억원에서 5,710억원으로 4.6% 내렸다.
다만 리포트는 환율 하락이 일단락됐다고 보고, 추가적인 실적 추정치 하향 가능성은 낮다고 평가했다. 대신증권은 3분기(7~9월) 매출액과 영업이익을 각각 1조 3,026억원(전년 동기 대비 +8.1%), 1,978억원(+9.2%)으로 전망했다. OEM 부문에서 달러 기준 약 7%, 원화 기준으로 약 9% 성장이 이뤄질 것으로 추정했다.
영원무역의 OEM 부문은 아웃도어·스포츠 브랜드를 대상으로 한 기능성 우븐 전문 제조사로, 글로벌 top-tier 벤더 지위를 바탕으로 수요를 흡수해왔다. 실제로 2025년 연간 OEM 부문 매출은 2조 7,230억원으로 전년 대비 15% 증가했고, 영업이익은 6,000억원으로 16% 늘었다. 아웃도어·스포츠 의류 시장의 구조적 성장세가 수주 확대로 이어지는 흐름이 지속되고 있다는 점이 이 회사의 핵심 투자 포인트로 꼽힌다.
자전거 브랜드 자회사 Scott(스캇)은 그간 과도한 재고 누적으로 전사 실적의 발목을 잡아왔다. 2025년 Scott 부문 영업손실은 1,010억원에 달했다. 그러나 2026년 2분기 말 기준 Scott 재고가 전년 동기 대비 18%(스위스 프랑 환율 기준 30%) 감소하면서 회복 국면에 접어들었다는 분석이다. 대신증권은 3분기 Scott 영업손실이 120억원으로 전년 동기(-200억원)보다 대폭 줄고, 2027년에는 350억원 흑자 전환이 가능하다고 내다봤다.
이번 리포트에서 특히 주목받는 부분은 배당이다. 영원무역은 2026~2027년 배당성향을 기존 25%에서 30%로 높이겠다고 공시했다. 대신증권은 2026년 주당 배당금(DPS)을 3,500~4,000원으로 가정할 경우, 현재 주가 기준 예상 배당수익률이 5.2~6.0%에 달한다고 계산했다. 2025년 배당수익률(2.6%)과 비교하면 두 배 이상 높아지는 수준이다. 리포트는 이를 근거로 배당 시즌을 앞두고 주가 상승 가능성이 높다고 봤다.
그러나 투자자 입장에서는 몇 가지 리스크를 함께 고려할 필요가 있다. 우선 영원무역 주가는 환율에 민감하게 반응한다. 달러·스위스 프랑으로 발생하는 매출이 원화로 환산되는 구조이기 때문에, 원달러 환율이 추가로 하락하면 실적 추정치가 재차 낮아질 수 있다. 실제로 주가는 최근 1개월과 6개월 기준으로 각각 10.0%, 17.2% 하락했으며, 같은 기간 KOSPI 대비 각각 15.6%포인트, 38.1%포인트 부진했다.
Scott 재고 감소가 실제 수익성 회복으로 이어질지도 확인이 필요하다. 자전거 시장은 코로나19 특수 이후 전반적인 수요 조정 국면에 있으며, 유럽 경기 둔화가 겹칠 경우 신제품 판매 회복이 예상보다 더딜 수 있다. Scott 부문 흑자 전환이 2027년에 이뤄진다고 해도, 그 전까지는 OEM 이익으로 손실을 상쇄하는 구조가 유지된다.
밸류에이션 측면에서는 저평가 매력이 부각된다. 2026년 예상 주가수익비율(PER)은 5.2배, 주가순자산비율(PBR)은 0.7배다. 동종 섬유의복 업종 평균과 비교해 낮은 수준이고, EV/EBITDA는 2.6배에 불과하다. 자기자본이익률(ROE)은 2026년 13.3%, 2027년 13.9%로 개선 추세가 이어질 것으로 대신증권은 전망했다.
영원무역의 외국인 지분율은 29.20%이며, 최대주주인 영원무역홀딩스 외 9인이 50.75%를 보유하고 있다. 국민연금공단은 10.57%를 보유한 주요 주주다. 52주 최고가는 9만 8,000원, 최저가는 5만 7,300원으로 현재 주가는 52주 최저가 수준에 근접해 있다.
팹리스·파운드리·종합반도체의 분업 구조에 빗대면 K뷰티가 보인다. 브랜드, ODM, 대기업, 용기·원료, 그리고 반도체에는 없는 유통 채널까지 한 장의 지도로 정리했다
멜론·가온 연간 차트 1위에 빌보드 월드 디지털 송 1위까지…'MADE 시리즈'의 얼굴이 되다

2025년 국정감사 시즌, 공정거래위원회 국감장이 사실상 '쿠팡 국감'으로 변모할 조짐을 보이고 있다. 공정위 조사 거부 의혹부터 배달앱 최혜대우 요구 논란까지, 쿠팡을 둘러싼 복수의 핵심 쟁점이 한꺼번에 국감 테이블에 오르면서 국내 최대 이커머스 기업의 시장 지배력 남용 여부가 집중…