
반도체 · 마켓 스토리
솔리다임 상장, 돈 때문이 아닐 수 있다 — SK하이닉스가 다시 그리는 '낸드 지도'
주관사 선정으로 美 IPO에 속도가 붙었지만 국내 증시는 중복상장 우려에 먼저 반응했다. 다롄 의존, 美 투자 연계 관세, 키옥시아와 일본 카드를 겹쳐 보면 이번 상장은 자금 조달보다 생산 거점 재편의 문제일 수 있다. 문제는 주주가 그 지도를 아직 본 적이 없다는 점이다
Mathew Rio
팹리스·파운드리·종합반도체의 분업 구조에 빗대면 K뷰티가 보인다. 브랜드, ODM, 대기업, 용기·원료, 그리고 반도체에는 없는 유통 채널까지 한 장의 지도로 정리했다
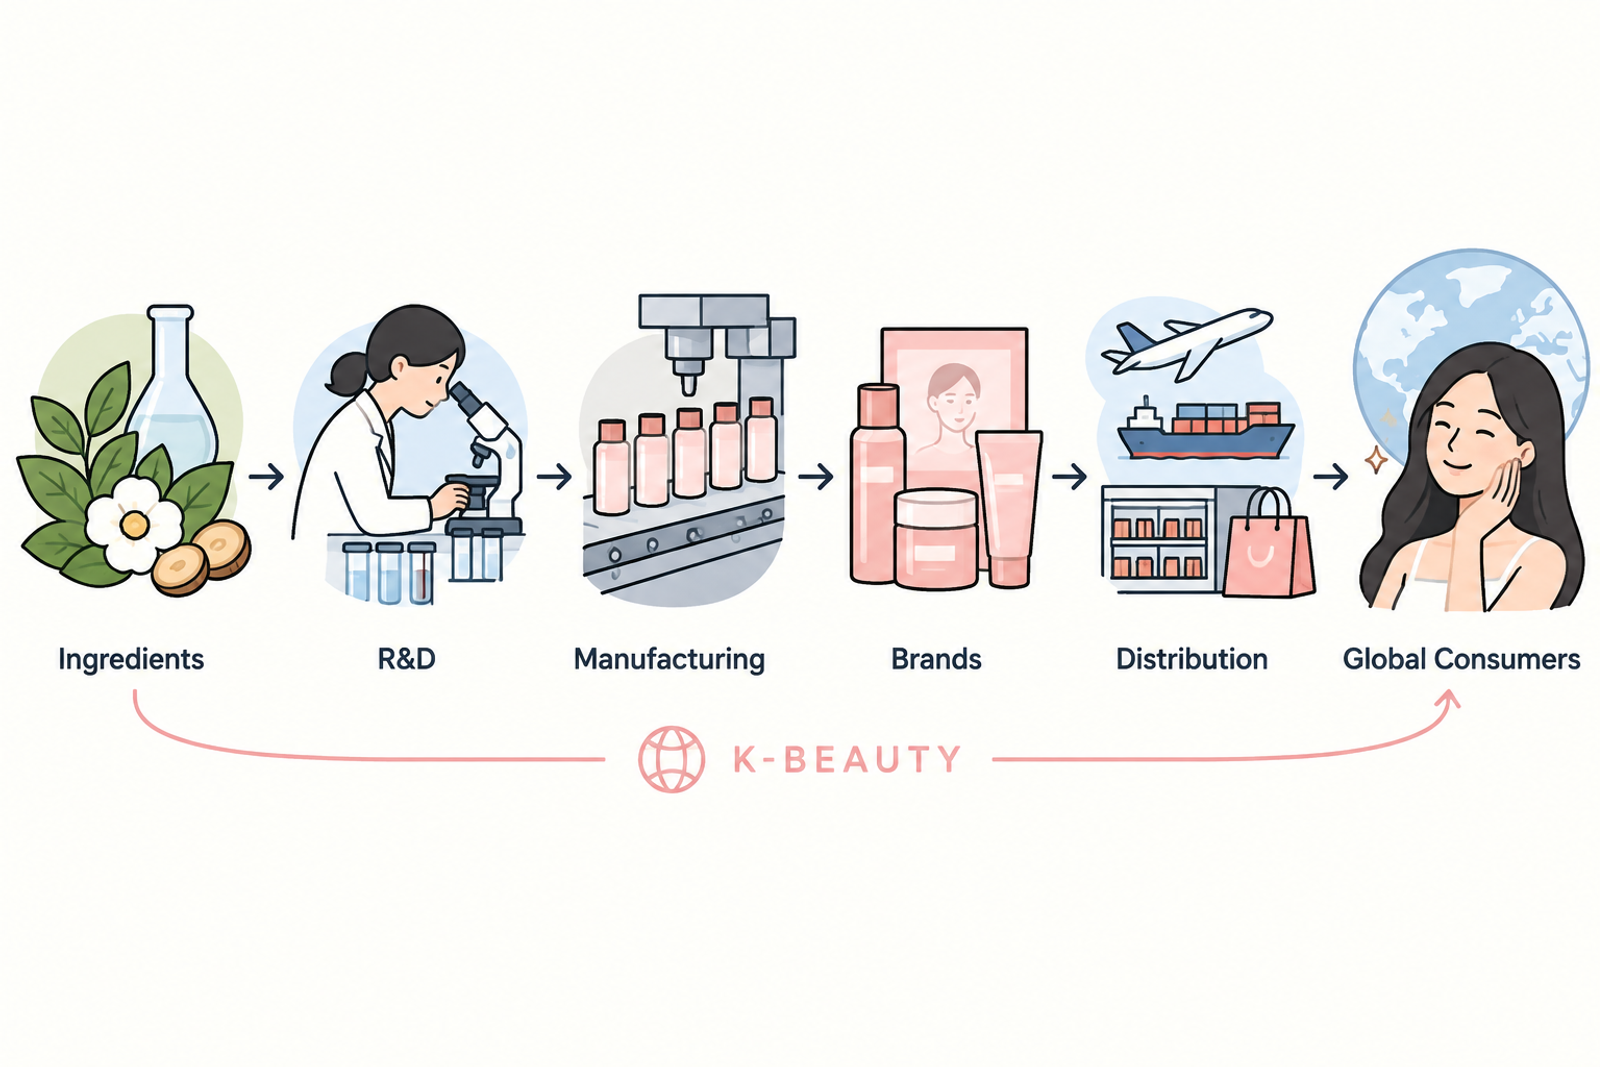
K팝과 드라마 덕에 한국 화장품은 익숙해졌지만, 그 제품을 누가 어떻게 만들고 파는지는 아직 낯설다. 숫자부터 보자. 식약처 자료를 인용한 보도에 따르면 2025년 한국의 화장품 수출은 114억 달러로 역대 최대였다. 프랑스(243억 달러)에 이어 세계 2위로, 처음으로 미국(108억 달러)을 앞섰다. 대미 수출은 22억 달러로 사상 처음 중국(20억 달러)을 제치고 한국 화장품의 최대 수출 시장이 됐다. 올해 상반기 수출은 약 70억 달러로 1년 전보다 27% 늘었고, 미국이 14.5억 달러(20.7%)로 1위, 중국이 10.1억 달러(14.4%), 일본이 5.8억 달러(8.3%)였다.
이 성장은 소수 대기업이 이끈 것이 아니다. 브랜드, 제조, 소재, 유통이 나뉘어 각자 역할을 맡는 분업 구조가 성장의 바탕이다. 이 구조는 한국이 세계 최고 수준인 반도체 산업과 닮아 있다. 팹리스(설계 전문), 파운드리(위탁 생산), 종합반도체(설계와 생산을 모두 하는 회사), 소재·부품 기업이 나뉘어 협업하는 그 구도다. 반도체에 익숙한 독자라면 이 비유로 K뷰티의 지형을 단번에 잡을 수 있다.
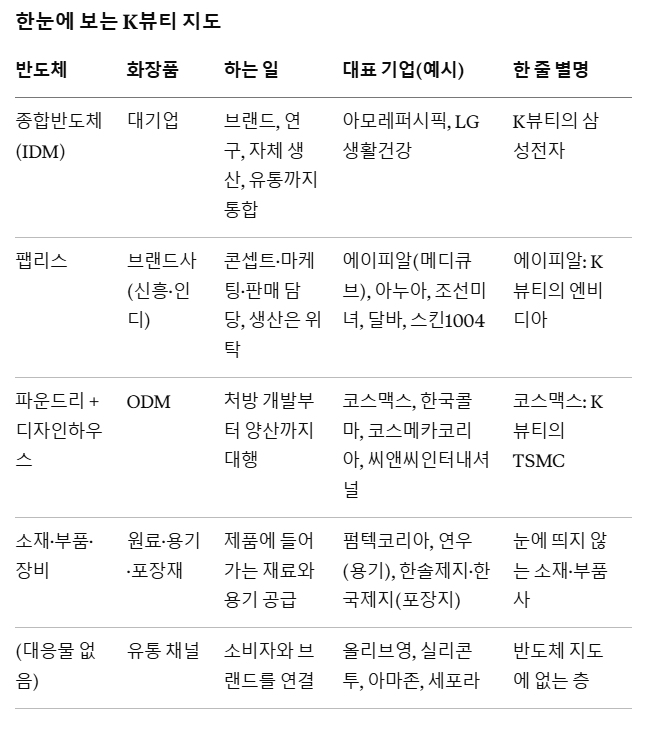
※ '한 줄 별명'은 이해를 돕기 위한 비유이며, 어디까지 맞고 어디서 어긋나는지는 아래 '비유의 한계'에서 짚는다.
기억하기 쉽게 세 줄로 줄이면 이렇다.
가장 중요한 층이 ODM이다. 브랜드가 "이런 제품을 만들고 싶다"는 콘셉트를 내밀면 ODM이 처방을 개발하고 용기에 맞춰 생산까지 맡는다. 단순 주문 생산(OEM)과 다른 점은 개발 능력이다. 한국경제 보도에 따르면 한국 ODM의 리드타임(의뢰부터 출하까지)은 약 3~6개월로, 해외 ODM의 6~24개월보다 훨씬 짧다. 가장 빠른 경우 3개월 만에 인디 브랜드 하나가 나온다는 설명이다.
선두는 코스맥스와 한국콜마다. 코스맥스는 2015년 이탈리아 인터코스를 제치고 글로벌 화장품 ODM 1위에 올랐다고 알려져 있고, 보도에 따르면 고객사가 5000여 곳(국내 K뷰티 브랜드 약 1500곳)이며 글로벌 상위 20개 뷰티 기업 중 18곳과 거래한다. 한국콜마는 국내 선케어 제품의 70% 이상이 이 회사 공장에서 나온다고 알려진 곳이다. 올해 2분기 코스맥스는 연결 매출 7949억 원(전년 동기 대비 +27.5%), 영업이익 737억 원(+21.3%)을, 한국콜마는 연결 매출 8613억 원(+17.9%), 영업이익 1103억 원(+50.2%)을 기록했다. 두 회사 모두 분기 기준 역대 최대다. 한국콜마 연결 수치에는 제약 자회사(HK이노엔)가 포함돼 있고, 화장품 부문만 보면 매출은 6064억 원이다. 코스맥스는 미국 법인이 창사 이후 처음으로 분기 영업이익 흑자를 냈다.
ODM의 힘은 해외 셀럽 브랜드에서도 확인된다. 보도에 따르면 셀레나 고메즈의 레어뷰티는 색조 제품의 절반가량을 씨앤씨인터내셔널의 한국 공장에서 생산하고, 리한나의 펜티뷰티는 코스맥스 연구소가 개발·생산한 제품을 판매한다. 이름을 걸고 파는 쪽은 브랜드지만, 제품은 한국의 ODM이 만든다는 뜻이다.
PwC삼일회계법인 가이드북에 따르면 2015~2023년 연평균 매출 성장률은 ODM/OEM이 10.2%로 밸류체인에서 가장 높았고 대형 브랜드는 2.6%에 그쳤다. 브랜드보다 제조·개발 쪽이 더 빠르게 커왔다는 뜻이다.
팹리스에 해당하는 것이 인디·신흥 브랜드다. 식약처 자료에 따르면 2023년 기준 화장품 책임판매업체는 31,524곳, 제조업체는 4,567곳이다. 판매는 하지만 직접 만들지 않는 회사가 훨씬 많다는 뜻이다. 인디 브랜드는 틱톡과 인스타그램 입소문으로 크고, 기획부터 생산까지 ODM에 맡기는 구조다.
규모도 커졌다. 코스인코리아의 2024년 매출 집계에 따르면 연 매출 1000억 원을 넘긴 중소·인디 K뷰티 브랜드가 25곳이었다. 아누아(더파운더즈)는 4278억 원으로 전년보다 198.6% 늘었고 해외 매출이 약 90%였다. 스킨1004(크레이버코퍼레이션)는 3181억 원, 조선미녀(구다이글로벌)는 3309억 원, 달바(달바글로벌)는 3091억 원이었다(해외 비중 약 46%). 이는 2024년 기준이어서 현재 규모는 더 커졌을 수 있다.
이 층의 대표 주자는 단연 에이피알(메디큐브, 에이프릴스킨)이다. 2025년 연결 매출은 1조 5273억 원, 영업이익은 3654억 원(영업이익률 약 24%)으로, 위에서 본 '1000억 클럽' 선두권(2024년 3000~4000억 원대)과도 격차가 크다. 보도에 따르면 매출의 약 70%(1조 771억 원)가 화장품, 약 27%(4070억 원)가 뷰티 디바이스(에이지알)이고, 해외 매출 비중은 80%를 넘어 1년 전 55%에서 크게 올랐다. 미국에서만 5651억 원을 벌었다. 이쯤 되면 '인디'라는 이름은 더 이상 어울리지 않고, 인디에서 출발해 대기업급으로 올라선 사례로 보는 편이 맞다. 다만 화장품에 더해 디바이스를 함께 판다는 점이 다른 브랜드사와 다르다. 그래서 이 회사의 높은 이익률을 팹리스 층 전체의 평균처럼 읽어서는 안 된다.
브랜드와 ODM의 관계는 깊다. 한국경제에 따르면 조선미녀의 '맑은쌀 선크림' 등 구다이글로벌과 한국콜마가 5년간 공동 개발한 선케어 제품은 누적 판매 1억 개를 넘었다. 다만 인디 브랜드의 해자는 설계 특허가 아니라 소비자 반응과 채널 확보다. 트렌드가 바뀌면 순위도 빨리 바뀐다.
종합반도체에 해당하는 것이 아모레퍼시픽과 LG생활건강이다. 두 회사는 여러 브랜드를 거느리고 연구와 생산 설비를 자체로 갖추고 있다. 한때 중국 매출 의존도가 높았지만 최근에는 북미로 무게중심이 이동 중이다. 올해 2분기 아모레퍼시픽은 매출 1조 1759억 원(+17.0%), 영업이익 1173억 원(+59.3%)을 기록했고 미주 매출은 2104억 원(+57%)으로 전체의 약 18%를 차지했다. 같은 기간 LG생활건강은 매출 1조 6574억 원(+3.3%), 영업이익 1028억 원(+87.5%)을 냈고, 북미 매출(2058억 원, +47.3%)이 처음으로 중국(1760억 원, -5.0%)을 넘어섰다. LG생활건강은 코스트코와 세포라 입점 확대 등 특정 유통망의 영향이 컸다는 분석이다.
화장품 한 병에는 내용물 외에도 펌프, 용기, 상자가 필요하다. 이 층은 반도체의 소재·부품·장비에 해당한다. 올해 2분기 펌텍코리아는 매출 1168억 원(+10.8%), 영업이익 217억 원(+11.4%)으로 분기 최대 실적을 냈고, 연우는 매출 911억 원(+28.9%)에 영업이익 70억 원으로 흑자 전환했다. 화장품 포장재를 만드는 한국제지의 패키지 부문도 흑자로 돌아섰다. PwC 자료에서 원료(연평균 6.6%)와 부자재(5.7%)는 ODM보다 완만하게 커왔다. 성장 속도는 느려도 K뷰티 수출이 늘면 함께 커지는 구조다.
용어 주의: 반도체의 '패키징'은 칩을 포장하는 후공정이지만, 화장품의 '패키징'은 용기와 상자를 뜻한다. 이름은 같아도 반도체의 패키징에 대응하는 층이 아니라 소재·부품에 가깝다.
반도체 지도에는 없지만 K뷰티에 꼭 필요한 층이 유통이다. 대표 주자가 CJ올리브영이다. 2025년 별도 기준 매출 약 5조 8335억 원(+21.8%), 영업이익 약 7447억 원(+22.5%)을 기록했고, 국내 뷰티 시장 점유율은 20.2%였다. 2025년 1~11월 방한 외국인 매출이 1조 원을 넘었다. 올리브영은 지난 5월 미국 캘리포니아 패서디나에 미국 1호 매장을 열었다.
해외 유통을 맡는 회사도 있다. 실리콘투는 K뷰티 제품을 사들여 175개국에 파는 유통사로, 2025년 매출 1조 1196억 원(+61.9%), 영업이익 2055억 원(영업이익률 18.4%)을 올렸다. 아모레퍼시픽과 LG생활건강이 북미에서 성과를 낸 배경에도 아마존, 세포라, 코스트코 같은 채널이 있다. 브랜드와 제조사가 아무리 좋아도 소비자에게 닿는 길이 없으면 팔 수 없다는 점에서 유통은 또 하나의 병목이다.
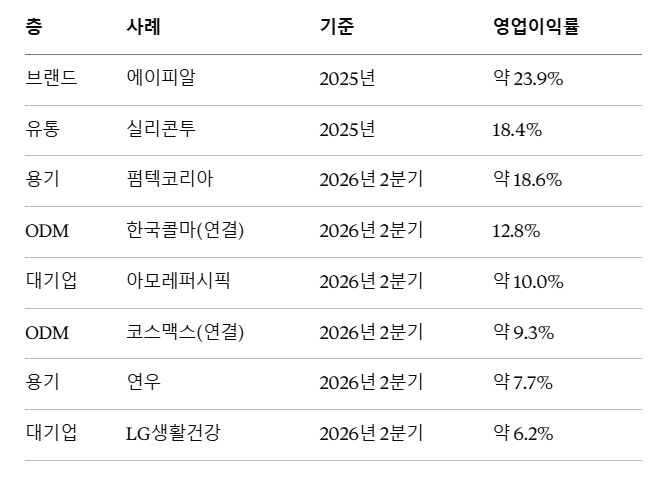
※ 영업이익률은 보도된 매출·영업이익으로 계산한 값(한국콜마·실리콘투는 기사 수치)이다. 기간과 사업 범위(한국콜마는 제약 자회사 포함)가 달라 개별 기업 사례일 뿐 층 전체의 평균이 아니다.
지금까지의 지도는 기업과 시장을 보여주지만, 이 지도 전체를 흔드는 변수는 기업 밖에 있다. K뷰티가 한류의 힘을 업고 성장한 만큼, 정치와 문화의 변화도 그대로 영향을 줄 수 있다. 가장 큰 사례가 '사드 사태'다.
사드 사태: 한 번 겪은 일이다. 사드(THAAD)는 미국의 고고도미사일방어체계다. 한국 정부가 2016년 배치를 결정하자 중국은 자국 안보에 위협이 된다며 반발했다. 이후 중국에서 한국 콘텐츠와 소비재에 대한 비공식 제재가 이어졌고, 이를 흔히 '한한령'(限韓令)이라 부른다. 한한령은 시작도, 완화도 공식 발표된 적이 없다는 점이 특징이다. 화장품에서는 2017년 1월 3일 중국 질검총국이 공개한 '불합격 화장품' 28개 가운데 19개가 한국산이었다. 업계는 이를 사드 보복의 신호탄으로 해석했지만, 중국이 공식 사유를 밝힌 것은 아니다.
피해의 크기는 숫자로 가늠할 수 있다. 한국무역협회 자료를 인용한 보도에 따르면 중국의 전체 화장품 수입에서 한국이 차지하는 비중은 2017년 22.2%에서 2021년 17.8%로 내려갔다. 당시 아모레퍼시픽과 LG생활건강은 중국 의존도가 특히 높았다. 2022년 기준 중국 매출이 아모레퍼시픽은 해외 매출의 약 70%, LG생활건강은 50% 이상이었다는 보도가 있다. 두 회사가 오랫동안 부진을 겪은 배경에 중국 시장이 있었던 이유다.
다만 사드 하나로 설명하면 절반만 맞다. 같은 시기에 중국 시장 자체가 바뀌었다. 중국 소비자들 사이에서 자국 브랜드를 선호하는 '궈차오(國潮) 열풍'이 불었고, 중국 로컬 브랜드는 한국 ODM을 활용해 품질을 끌어올렸다. 보도에 따르면 중국 화장품 상위 20개 기업 중 중국 기업은 2017년 6곳에서 2020년 8곳으로 늘었다. 고가 시장에서는 일본·유럽 브랜드가 강했다. 2021년에는 중국의 화장품 관련 규제가 강화돼 중소 수출 기업의 부담도 커졌다. 코로나19 시기의 이동 제한까지 겹쳤다. 정치 이슈는 한국이 시장을 비운 '잃어버린 2년' 동안 경쟁자가 올라서도록 만든 방아쇠였고, 구조적 경쟁 변화가 그 효과를 키웠다고 보는 편이 정확하다.
지금은 어떤가. 한중 관계는 풀리는 쪽으로 움직이고 있다. 보도에 따르면 올해 초 정상회담에서 한한령이 언급됐고, 지난 6월 부산콘텐츠마켓에는 한한령 이후 처음으로 중국 정부가 공동관을 꾸려 참가했다. 다만 공식 해제 발표는 없고 중국의 콘텐츠 심의 체계도 그대로다. 업계에서도 교류 확대를 곧바로 해제로 보기는 어렵다는 신중론이 나온다. 한편 K뷰티는 이미 중국 비중을 낮췄다. 올해 상반기 한국 화장품 수출에서 미국이 1위(20.7%), 중국이 2위(14.4%)다. 사드 이후 시장 다변화가 일어난 것이지만, 반대로 정치 리스크가 미국이나 다른 시장으로 옮겨갈 수 있다는 뜻이기도 하다.
한류의 열기가 식으면? K뷰티의 인지도가 K팝과 드라마에서 상당 부분 나온다는 시각이 많다. 그렇다면 한류가 약해질 때 K뷰티도 영향을 받을 수 있다는 논리가 선다. 다만 이 연결 고리가 얼마나 강한지는 확인된 통계가 마땅치 않아 단정하기 어렵다. 반론도 있다. K뷰티는 합리적 가격과 품질, ODM 덕분에 가능한 빠른 신제품 주기라는 자체 경쟁력이 있다. 한류가 문을 열어줬다면, 소비자를 붙잡아 두는 것은 제품력이라는 해석이다. 한류 의존도는 독자가 스스로 추적해야 할 변수다.
동남아의 반한 정서는 신호일까 소음일까. 올해 2월 말레이시아 쿠알라룸푸르의 K팝 공연에서 한국인 팬이 금지된 카메라로 촬영하다 제지당한 사건이 온라인 갈등으로 번졌다. 양국 누리꾼이 서로 비하 발언을 주고받았고, 일부 동남아 SNS에서는 한국 제품 불매 움직임이 나타났다고 한다. 다만 이 내용은 단일 매체 보도에 의존하고, 불매가 실제 판매에 미친 영향을 보여주는 수치는 없다. 해당 보도조차 지속 여부가 불확실하다고 밝히고 있다. 현 단계에서는 추세가 아니라 '경계해야 할 신호'로 보는 것이 맞다. 시사점은 분명하다. 소비자 감정이 온라인 커뮤니티 갈등으로 순식간에 번질 수 있고, 한국 내부의 혐오 발언도 해외 소비자의 감정에 영향을 줄 수 있다.
그 밖의 변수도 있다. 미국은 지난해 8월 7일부터 한국산 화장품에 15% 관세를 부과하고 있다(이전에는 한미 FTA로 0%). 업계는 "최악은 피했다"고 평가했지만, 자본력이 약한 인디 브랜드와 중소기업이 가장 취약하다는 분석이다. 코스맥스와 한국콜마는 미국 공장이 있어 부담이 상대적으로 작다. 또 중국의 색조 중심 'C뷰티' 브랜드가 젠지 세대를 겨냥해 해외로 나서고 있다. 업계는 스킨케어와 선케어가 강한 K뷰티와 아직 겹치는 부분이 적어 위협은 제한적이라고 보면서도, 색조 분야의 성장세를 눈여겨보고 있다.
비유가 유용한 만큼 어긋나는 지점도 알아야 한다.
첫째, ODM은 파운드리보다 한 걸음 더 나간다. 파운드리는 고객이 준 설계대로 찍어내지만, 화장품 ODM은 처방 개발까지 제안한다. 브랜드가 ODM이 가진 포뮬러 중에서 고르거나 약간 수정하기도 한다. 반도체에 빗대면 '파운드리 + 디자인하우스'에 가깝다.
둘째, 진입장벽이 다르다. 파운드리는 천문학적 설비투자와 TSMC 독주라는 구조 속에 있지만, 화장품 ODM은 설비 부담이 작고 선두 두 곳 외에도 중소 업체가 많다. 반도체 같은 기술 격차나 독점력을 떠올리면 곤란하다.
셋째, 해자가 다르다. 팹리스의 힘은 설계 IP이지만 인디 브랜드의 힘은 마케팅, 커뮤니티, 채널이다. 화장품은 트렌드 주기가 짧아 브랜드 수명이 반도체 설계사보다 훨씬 짧다.
넷째, 별명은 별명일 뿐이다. 엔비디아는 설계 기술과 소프트웨어 생태계로 시장을 사실상 지배하지만, 에이피알은 빠르게 성장하고 이익률이 높다는 점이 닮았을 뿐 그런 지배력은 없다. 코스맥스도 글로벌 1위이지만 한국콜마를 비롯한 경쟁사가 가까이 있어 TSMC 같은 독주 구조가 아니다. 삼성전자 역시 반도체와 가전, 스마트폰까지 하는 회사여서, 화장품 중심의 아모레퍼시픽·LG생활건강과는 사업 범위가 다르다. 위치와 역할이 비슷하다는 뜻으로만 읽어야 한다.
K뷰티 뉴스를 볼 때 이 지도를 쓰는 방법을 정리한다. 식약처의 수출 통계는 전체 흐름을, ODM 분기 실적은 인디 브랜드 주문이 늘고 있는지를 보여주는 선행 지표다. 유통 채널 소식(올리브영의 미국 확장, 해외 대형 유통망 입점)은 브랜드가 실제로 소비자에게 닿는지를, 용기 업체의 증설 소식은 후방 산업의 기대를 보여준다. 기업 실적 밖에서는 한중 관계(한한령 완화 여부), 미국의 관세 정책, 동남아를 비롯한 해외의 대한국 정서가 지도 전체를 흔들 수 있는 변수다. 반면 특정 층의 호실적을 곧바로 K뷰티 전체의 호황으로 읽는 것은 위험하다. 층마다 성장 속도와 수익성, 경기 민감도가 다르기 때문이다.
주관사 선정으로 美 IPO에 속도가 붙었지만 국내 증시는 중복상장 우려에 먼저 반응했다. 다롄 의존, 美 투자 연계 관세, 키옥시아와 일본 카드를 겹쳐 보면 이번 상장은 자금 조달보다 생산 거점 재편의 문제일 수 있다. 문제는 주주가 그 지도를 아직 본 적이 없다는 점이다

SK그룹 최태원 회장이 자신이 보유한 SK 주식 9천억원어치를 매각하는 절차에 들어갔다. 단순한 주식 거래처럼 보이지만, 이 매각의 배경에는 전 부인 노소영 아트센터 나비 관장과의 이혼 소송에서 비롯된 역대급 재산분할 판결이 자리하고 있다.

이 시리즈는 조선주에 대해 여러 차례 긍정적인 관점을 제시했지만, 결과적으로 주가는 부진한 흐름을 이어갔다. 솔직히 인정할 부분은 인정하자. 다만 반복된 경고에 무뎌질수록, 정작 진짜 신호를 놓치기 쉬운 법이다