산업 기업 리포트 · 전력
미래에셋증권, 산일전기 목표주가 27만원으로 상향
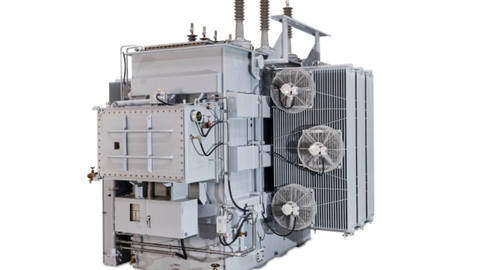
미래에셋증권이 2026년 10월 15일 산일전기(062040)에 대해 목표주가를 기존 25만원에서 27만원으로 8% 상향하고 투자의견 '매수'를 유지했다. 같은 날 기준 산일전기 주가는 21만2,000원으로, 목표주가 대비 상승 여력은 27.4%다.
미래에셋증권이 2026년 10월 13일 효성중공업(298040)에 대해 투자의견 '매수'를 유지하면서도 목표주가를 기존 500만원에서 440만원으로 12.0% 낮췄다. 목표주가 하향의 직접적 원인은 3분기(2026년 7~9월) 실적 전망 하향이다.
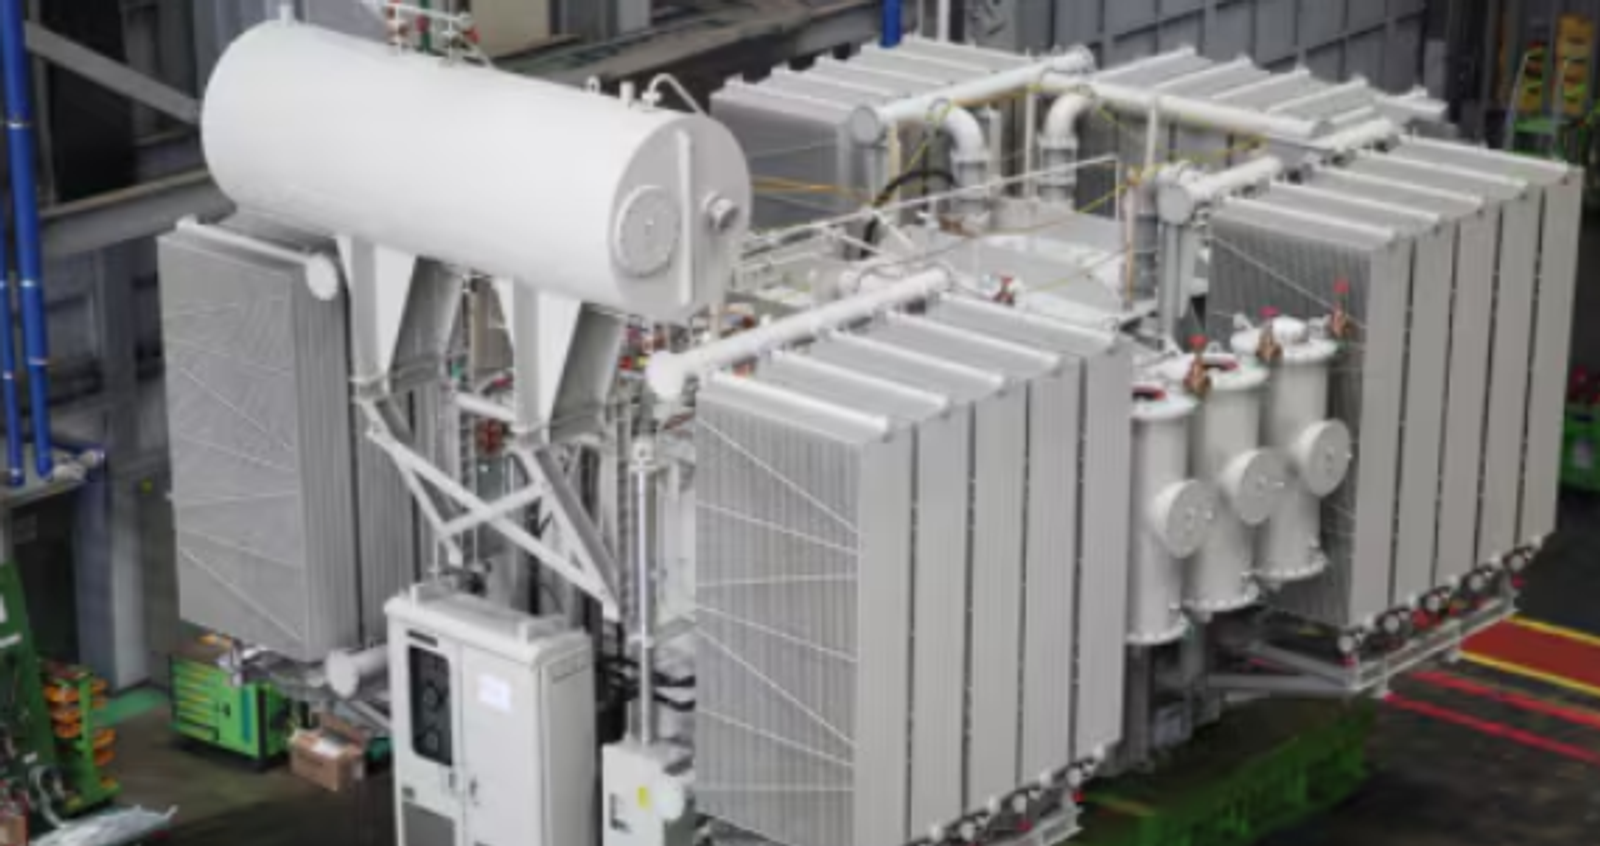
미래에셋증권이 2026년 10월 13일 효성중공업(298040)에 대해 투자의견 '매수'를 유지하면서도 목표주가를 기존 500만원에서 440만원으로 12.0% 낮췄다.
목표주가 하향의 직접적 원인은 3분기(2026년 7~9월) 실적 전망 하향이다. 미래에셋증권은 효성중공업의 3분기 매출액을 1조 7,438억원(전년 동기 대비 +7.4%), 영업이익을 2,816억원(+16.2%)으로 추정했다. 이는 시장 컨센서스 대비 매출 8.7%, 영업이익 10.6% 각각 하회하는 수준이다.
실적 부진의 핵심 원인은 중공업 부문의 매출 인식 지연이다. 중동향 물량은 지정학적 리스크로 선적 확보에 차질이 생겼고, 미국향 물량은 고객사 변전설비 부지의 준비 지연으로 제품 인도가 미뤄지고 있다. 이 같은 매출 인식 지연 문제는 2분기에 이어 3분기에도 반복되고 있다는 점에서, 단기 실적 변동성이 시장 예상보다 크다는 점을 시사한다.
다만 미래에셋증권은 이번 실적 부진을 사업 펀더멘털 훼손으로 해석할 필요는 없다고 봤다. 효성중공업은 3분기(2026년 7~9월) 미국 하이퍼스케일러로부터 3,866억원 규모의 초고압 변압기 사업을 수주했다. 기존 유틸리티사 중심의 발주 구조에서 벗어나 하이퍼스케일러가 직접 전력망 설비 조달에 나섰다는 점은 업계 전반의 구조 변화를 상징한다. 미국 데이터센터 시장에서 자체 전력 확보 중요성이 높아지는 가운데, 이 같은 대형 수주는 효성중공업의 수주 기반이 여전히 견조하다는 근거로 제시됐다.
중장기 성장 모멘텀으로는 Quanta Services와의 합작법인(JV)이 꼽힌다. 효성중공업은 JV를 통해 미국 내 GCB(가스차단기) 생산 거점을 확보하고, 2026년 10월부터 생산을 시작할 예정이다. 초기에는 완제품을 공급한 뒤 현지 공장에서 최종 가공 및 조립하는 방식으로 운영되며, 내년부터 본격적인 매출 반영이 예상된다. Quanta Services는 미국 송전망 EPC에 강점을 보유한 업체로, 양사 협력을 통해 효성중공업은 변압기 중심 사업을 GIS·STATCOM 등 EPC 역량이 중요한 토털 솔루션으로 확장할 발판을 마련했다는 평가다.
또한 동사는 프로젝트별 환헤지 전략을 채택하고 있어, 기수주 물량의 환율 변동에 따른 영업손익 영향은 제한적일 것으로 분석됐다.
연간 실적 전망치를 보면, 2026년 매출액은 6조 6,110억원(+10.8% YoY), 영업이익은 9,840억원(+32.4% YoY)으로 예상된다. 2027년에는 매출 7조 6,380억원, 영업이익 1조 3,550억원으로 성장세가 이어지고, 2028년에는 매출 8조 9,430억원, 영업이익 1조 8,840억원에 달할 것으로 내다봤다. 영업이익률도 2025년 12.5%에서 2028년 21.1%까지 꾸준히 상승할 것으로 전망됐다.
밸류에이션 측면에서는 초고압 변압기 경쟁사들의 2028년 예상 PER 평균치인 28.9배를 적용해 목표주가 440만원을 산출했다. 2026년 10월 12일 종가 기준 현재주가는 224만 2,000원으로, 목표주가 대비 상승여력은 96.3%에 달한다.
다만 투자자들이 주목해야 할 리스크도 있다. 현재 주가는 52주 최고가(460만 1,000원) 대비 절반 수준에 불과하다. 최근 6개월 절대수익률은 –23.7%, 12개월 상대수익률은 –15.4%로 주가 부진이 지속되고 있다. 목표주가 역시 불과 3개월 전인 2026년 7월에는 500만원이었으나 이번에 440만원으로 재차 하향됐다. 실적 인식 지연이 분기를 거듭하며 반복되는 만큼, 매출 인식 시점의 불확실성이 해소되지 않으면 추가적인 컨센서스 하향 압력이 이어질 수 있다.
글로벌 피어(peer) 비교에서도 현재 효성중공업의 26년 기준 PER은 26.7배로, 초고압 변압기 업체 평균(51.2배)을 크게 밑돌아 상대적으로 저평가 상태임을 확인할 수 있다. 수주 잔고는 2026년 말 28조 5,210억원으로 전년 대비 16.9% 증가할 것으로 예상되며, 이 가운데 미국 비중이 57%에 달해 북미 전력망 투자 확대의 수혜가 집중될 구조다. 단기 실적 노이즈보다 중장기 수주 모멘텀과 현지 생산 체계 구축 여부가 주가 방향성을 결정할 핵심 변수로 지목된다.
미래에셋증권이 2026년 10월 15일 산일전기(062040)에 대해 목표주가를 기존 25만원에서 27만원으로 8% 상향하고 투자의견 '매수'를 유지했다. 같은 날 기준 산일전기 주가는 21만2,000원으로, 목표주가 대비 상승 여력은 27.4%다.
iM증권은 28일 발간한 산업분석 보고서에서 한미 원전동맹을 기반으로 한국형 원전의 글로벌 수주가 가속화될 것이라고 전망했다. 보고서는 미국 대형원전 최대 8기 건설 참여, 웨스팅하우스 지분 인수, 합작법인(JV) 설립 등을 주요 근거로 제시했다.
한국과 미국이 미국 내 대형원전 8기 건설을 포함한 원전 협력에 큰 틀에서 합의한 것으로 알려진 가운데, 키움증권이 9월 8일 국내 유틸리티 업종에 대한 비중 확대 의견을 유지하며 두산에너빌리티를 최선호주로 제시했다.