마켓 스토리 · 반도체
반도체 주가는 늘 사이클보다 먼저 꺾였다… 이번엔 '하락의 모양'을 바꿀 세 가지가 있다
월요일을 앞두고 미국 메모리주가 다시 흔들렸다. 그러나 2018년에는 없던 HBM, 고객이 위험을 나눠 지는 장기계약, 한 단계 높아진 주주환원이라는 세 겹의 완충 장치가 이번 하락의 깊이를 제한할 수 있다
Mathew Rio
이재용 회장이 홍라희 명예관장에게서 삼성전자 주식을 사고 증여도 받아 지분을 1.75%로 늘렸다. 조정 국면의 저점 매수로 읽을 여지는 있지만, 일가 내부 거래라는 성격을 함께 봐야 한다
이 회장은 10월 12일 홍라희 리움미술관 명예관장이 보유한 삼성전자 보통주 766만 7,100주를 장외에서 샀다. 주당 25만 500원, 총 1조 9,207억 원이다. 같은 날 증여 계약도 맺었다. 증여 대상은 보통주 1,115만 8,000주로, 이전 예정일은 11월 12일이다. 10월 13일 종가(23만 6,000원)로 단순 계산한 평가액은 약 2조 6,000억 원이지만 실제 거래액은 아니다.
두 거래를 합치면 1,882만 5,100주, 발행주식의 약 0.28%다. 이 회장의 지분율은 매수 전 1.47%에서 매수로 1.58%, 증여까지 마치면 1.75%가 된다. 보통주만 놓고 보면 1.8%에서 1.99%로 올라 2%에 근접한다. 홍 명예관장의 보통주 지분은 1.12%에서 0.93%로 줄지만, 증여가 끝난 뒤에도 5,415만 3,600주를 갖는다.
장외매수는 갑작스러운 거래가 아니다. 9월 9일 공시에서 이미 예고됐다. 당시 계획은 718만 8,793주를 주당 26만 9,500원(9월 8일 종가), 약 1조 9,374억 원에 사는 것이었다. 거래 예정일은 10월 12일이었다. 업계에서는 홍 명예관장이 이건희 선대회장 별세 후 상속세를 내는 과정에서 생긴 대출을 갚기 위한 거래로 해석한다. 장내에서 팔지 않고 아들에게 넘긴 것은, 2조 원 가까운 물량이 한꺼번에 시장에 나올 때 주가가 흔들릴 수 있기 때문이라는 풀이가 있다. 대출 잔액은 보도마다 달라 정확히 확인되지 않는다.
증여는 세금이 따른다. 최고세율 50%로 단순 계산하면 증여세가 약 1조 3,000억 원이다. 실제 세액은 증여일 전후 2개월 평균 주가를 기준으로 정해져 달라질 수 있다. 최대주주 등이 보유한 주식에는 평가액의 20%를 더하는 할증이 붙는데, 2020년 이건희 선대회장의 삼성전자 지분 상속세 추산에도 이 할증이 반영됐다. 증여에도 같은 할증이 적용되면 세액은 1조 5,000억 원대 이상으로 커질 수 있어 세무 확인이 필요하다.
앞서 홍 명예관장은 삼성물산 보유 주식 전량(180만 8,577주, 1.06%)을 이 회장에게 증여한 바 있다(증여일 2026년 1월 2일). 이 회장의 삼성물산 지분율은 약 19.9%에서 20.82%로 올랐다. 삼성물산 지분 증여, 삼성전자 장외매수, 삼성전자 증여로 이어지는 흐름은 '모친 지분의 단계적 정리'로 읽힌다.
1.75%는 작아 보이지만 삼성의 지배 구조는 지분율이 아니라 고리에서 나온다. 보도 기준으로 이 회장은 삼성물산의 최대주주(20.82%)이고, 삼성물산은 삼성생명 지분 19.3%와 삼성전자 지분 약 5.1%를 갖는다. 삼성생명은 삼성전자 지분 8.5%를 갖는다. 이 회장은 이 고리를 통해 삼성전자를 간접 지배하고, 여기에 직접 보유분이 얹힌다.
이번 거래는 일가 안에서 이뤄졌기 때문에 최대주주 및 특수관계인의 합산 지분은 그대로다. 달라지는 것은 지배력이 아니라 누가 얼마나 직접 갖느냐다. 이 회장 개인의 직접 보유 비중이 커지는 만큼 배당과 시세 변동의 직접 영향도 커진다.
시장 관점에서 보면 '조정 구간 확대'로 읽을 근거는 있다.
| 시점 | 삼성전자 주가 | 비고 |
|---|---|---|
| 9월8일 | 26만9500원(종가) | 9월9일 공시 거래 기준가 |
| 10월12일 | 25만500원 | 장외매수 체결가. 9월8일 종가 대비 약 7% 낮음 |
| 10월13일 | 23만6000원(종가) | 9월8일 종가 대비 약 12% 낮음 |
삼성전자는 3분기 영업이익 107조 4,000억 원으로 분기 기준 사상 최대 실적을 냈다. 그런데 주가는 오히려 내렸다. 외국인은 10월 8일 기준 9거래일 연속 순매도였고, 골드만삭스는 반도체 ETF 리밸런싱과 옵션 만기, 자사주 매입 종료에 따른 단기 매도 압력을 경고했다. 반면 국내 증권가는 2027년 전망 기준 PER 3.7배, PBR 1.7배로 아직 저평가라고 본다(증권가 전망 기준). 같은 금액으로 9월 계획보다 약 48만 주(6.7%) 더 확보한 것도 결과적으로 이 회장에게 유리했다.
다만 단정하기는 어렵다. 거래 일정과 금액이 9월에 이미 정해졌고, 매수는 대출 상환용으로 추정된다는 점이 가장 큰 한계다. 주가가 내려 수량이 늘어난 것은 결과일 뿐 시점을 골랐다는 증거가 아니다. 증여세가 전후 2개월 평균 주가로 정해지는 만큼 주가 하락이 세 부담을 줄이는 효과가 있을 수 있지만, 이것 역시 주가를 예측하고 움직였다는 뜻은 아니다. 정리하면 '예정된 거래가 조정 구간에 체결되면서 이 회장에게 유리한 결과가 됐고, 책임경영의 메시지로도 읽힐 수 있다' 정도가 합리적인 해석이다.
필요한 자금은 매수 대금 1조 9,207억 원에 증여세 1조 3,000억 원 이상을 더해 3조 원이 넘는다. 이 회장의 조달 방식은 공시에 나오지 않는다. 한 보도는 먼저 차입으로 자금을 마련한 뒤 늘어난 배당금으로 갚을 것으로 전망했다. 이 구도는 삼성전자의 주주환원 확대와 연결된다. 삼성전자 이사회는 8월 21일 올해 주주환원을 최대 110조 원 규모로 하기로 했고, 3분기에는 정규 분기배당을 포함해 약 30조 원의 현금배당을 하기로 했다. 주당 배당금과 총액은 10월 이사회에서 확정된다. 한 보도는 이 회장이 30조 원 규모 배당 때 약 4,450억 원을 받을 것으로 추산했다(9월 시점 보유 주식 기준). 직접 지분이 늘수록 배당 수령액도 커진다. 상속세 부담에 쓰이던 배당이 이제 지분 확대 재원이 되는 구조다.
비슷한 시기에 또 다른 오너의 지분 확대가 있었다. 최태원 SK그룹 회장은 7월 30일 SK하이닉스 보통주 3,620주를 장내 매수했다. 종가 기준 약 47억 8,564만 원으로, 개인 명의로는 첫 매수다. SK하이닉스 주가가 최고가(약 298만 7,000원) 대비 50% 넘게 떨어지고 주주환원 확대 기대에 못 미치는 실적 발표로 약 10% 급락한 직후였다. 거래금액 50억 원 이상이면 30일 전 사전공시를 해야 하는 제도를 의식해 기준 바로 아래로 맞춘 '규정상 최대치'라는 해석이 나왔다.
| 구분 | 최태원 | 이재용 |
|---|---|---|
| 방식 | 장내시장 매수 | 모친과의 장외거래+증여 |
| 규모 | 약48억 원 | 매수 약 1.92조 원+증여 약 2.6조 원. |
| 성격 | 개인 명의 첫 매수 | 기존 보유 지분 확대 |
| 시장효과 | 시장에서 새 수요를 만드는 매수 | 일가 내부 이전이라 새 수여 없음 |
| 시점 | 고점 대비 50% 넘게 급락한 직후 | 사상 최대 실적 속 조정기, 9월에 예고된 거래 |
| 공시 | 사전공시 기준(50억 원) 바로 아래 | 대규모 거래라 사전공시 대상으로 보이며 9월9일 공시, 10월12일 체결 |
| 배경 | 책임경영·저평가 신호 | 홍 명예관장 대출 상환 추정 + 일가 내 지분 정리 |
신호로서의 힘은 금액이 아니라 구조에서 나온다. 최 회장의 48억 원은 자산 규모에 비해 작지만 시장에서 직접 사는 거래이고, 시장이 흔들릴 때 나왔다. 이 회장의 4조 5,000억 원은 크지만 가족 안에서 오간 거래라 유통주식이 달라지지 않고 새 매수세도 생기지 않는다. 저평가를 알리는 신호로는 최 회장 쪽이 정석에 가깝다. 그래서 이 회장의 거래를 저점 매수로 단정하기 어렵다는 앞선 판단이 더 분명해진다.
다만 어느 쪽이 더 책임경영적인가를 가리는 것은 맞지 않다. 최 회장의 매수는 상징성이 크지만 실질 규모는 작다. 이 회장의 거래는 세금과 대출이라는 현실적 사정이 얽혀 있다. 성격이 다른 두 거래를 같은 잣대로 비교하기는 어렵다.
해석은 갈린다. 긍정적으로는 오너가 직접 지분을 늘리며 주주와 이해관계를 맞추는 모양새다. 배당이 늘어나는 국면에서 직접 지분이 커지면 오너와 일반 주주가 같은 방향을 보게 된다는 해석도 가능하다. 상속세 관련 대출 상환이 목적이라면 담보로 묶여 있던 물량에 대한 부담이 줄어드는 효과도 기대할 수 있다. 반면 일가 내부 거래이므로 시장 수급이나 주가에 직접적인 영향은 제한적이다. 일가 합산 지분이 그대로라는 점도 같은 맥락이다.
월요일을 앞두고 미국 메모리주가 다시 흔들렸다. 그러나 2018년에는 없던 HBM, 고객이 위험을 나눠 지는 장기계약, 한 단계 높아진 주주환원이라는 세 겹의 완충 장치가 이번 하락의 깊이를 제한할 수 있다
서킷브레이커가 코스피와 코스닥에서 동시에 발동됐다. 7거래일 새 21% 빠진 삼성전자·SK하이닉스는 선행 PER 3배 안팎까지 내려왔다. 과매도 구간인지, 이익 추정이 흔들리는 초입인지가 관건이다
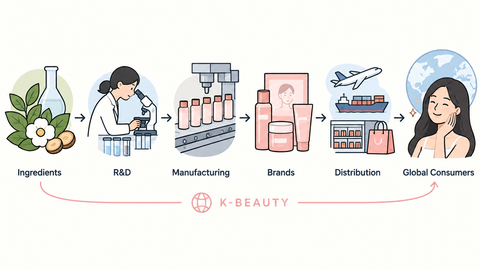
팹리스·파운드리·종합반도체의 분업 구조에 빗대면 K뷰티가 보인다. 브랜드, ODM, 대기업, 용기·원료, 그리고 반도체에는 없는 유통 채널까지 한 장의 지도로 정리했다