
산업 기업 리포트 · 반도체
하나증권, 삼성전자 3분기 영업익 108조 전망…목표주가 48만원 유지
하나증권이 2026년 10월 1일 발표한 리서치 리포트에서 삼성전자(005930)의 2026년 3분기 영업이익이 108조원에 달할 것으로 전망했다. 투자의견 'BUY'와 목표주가 48만원은 유지했다.
SK그룹의 총수 최태원 회장이 SK하이닉스 보통주를 48억 원어치 사들였다. 회사 측은 이를 "책임 경영 의지"라는 말로 설명한다. 하지만 이 한 줄의 보도 뒤에는 꽤 복잡한 맥락이 숨어 있다. 오너가 자기 회사 주식을 직접 사는 행위가 단순한 제스처에 그치지 않는 이유를 짚어본다.
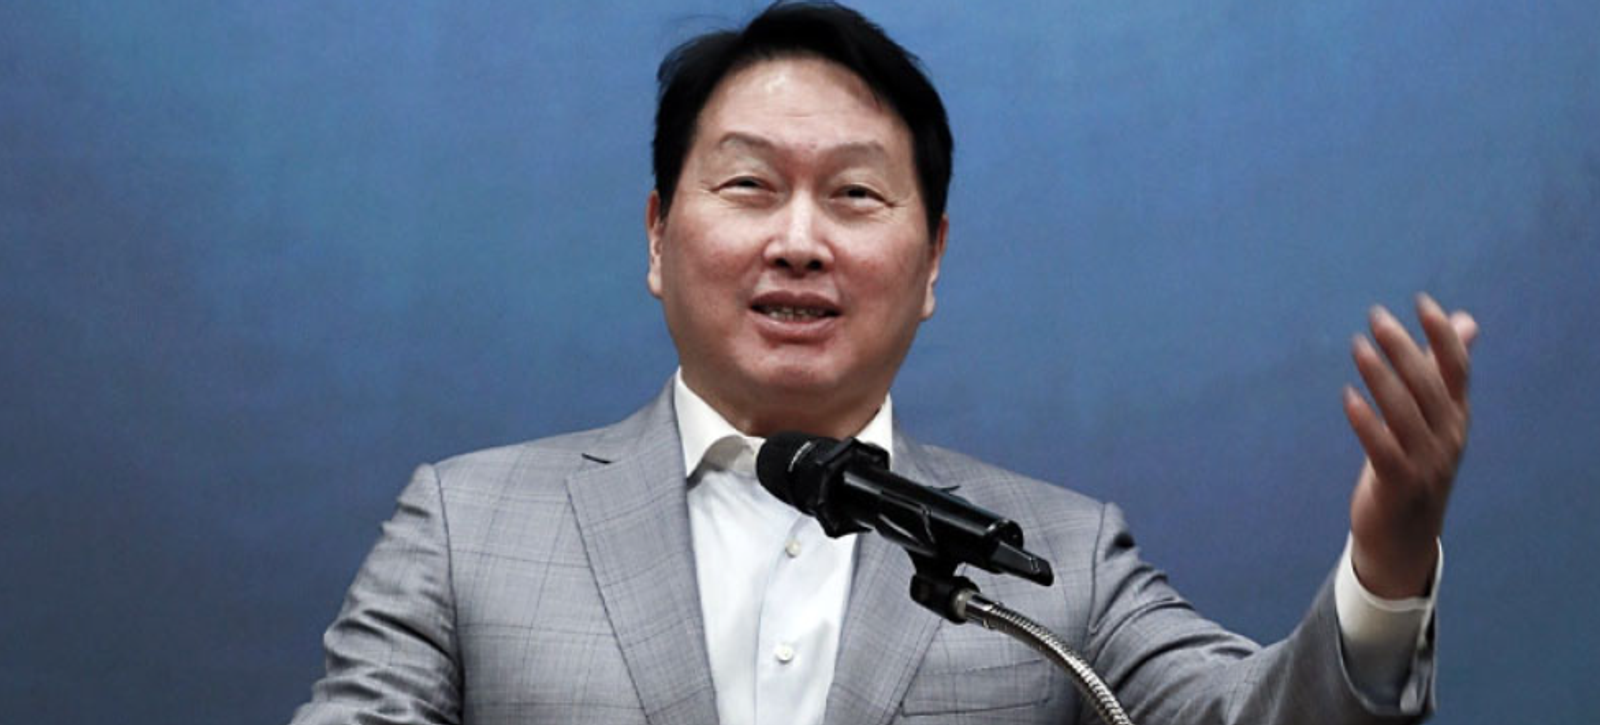
SK그룹의 총수 최태원 회장이 SK하이닉스 보통주를 48억 원어치 사들였다. 회사 측은 이를 "책임 경영 의지"라는 말로 설명한다. 하지만 이 한 줄의 보도 뒤에는 꽤 복잡한 맥락이 숨어 있다. 오너가 자기 회사 주식을 직접 사는 행위가 단순한 제스처에 그치지 않는 이유를 짚어본다.
오너의 주식 매입, 왜 시장이 주목하나
기업 총수나 최고경영자(CEO)가 자사 주식을 사는 것을 시장에서는 '내부자 매수(insider buying)'라고 부른다. 이 행위 자체가 하나의 신호로 읽히기 때문이다.
논리는 간단하다. 회사 사정을 가장 잘 아는 사람은 그 회사 안에 있는 사람이다. 재무제표의 속사정, 앞으로 수주할 프로젝트, 기술 개발 현황—이런 정보를 누구보다 먼저, 누구보다 깊이 알고 있는 사람이 자기 돈을 써서 주식을 산다면, 시장 참여자들은 자연스럽게 이렇게 생각하게 된다. "저 사람은 지금 주가가 싸다고 판단한 것 아닐까?"
실제로 학술 연구들은 내부자 매수 이후 해당 주식의 수익률이 시장 평균을 웃도는 경향이 있다고 보고해왔다. 한국 증권시장에서도 대주주의 지분 취득 공시 이후 단기 주가가 반등하는 패턴은 드물지 않다.
"책임 경영"이라는 공식 설명, 충분한가
회사 측이 내놓는 공식 설명은 항상 비슷하다. "주주 가치 제고", "책임 경영 의지 표명"이라는 표현이 단골로 등장한다. 이 해석이 틀렸다고 할 수는 없다.
지배 구조 측면에서 보면, 총수가 개인 재산으로 계열사 주식을 직접 보유하면 그 회사의 성과와 자신의 이해관계가 일치하게 된다. 회사가 잘 돼야 본인 자산도 늘어나는 구조다. 이는 이론적으로 총수가 단기 실적 부풀리기보다 장기적인 기업 가치 향상에 집중하도록 만드는 유인이 된다.
그러나 이것이 설명의 전부라면 충분하지 않다. 왜 하필 지금인지를 물어야 한다.
하이닉스 주가, 지금 어디에 있나
SK하이닉스는 AI 열풍의 최대 수혜주 중 하나로 꼽힌다. 엔비디아 GPU에 들어가는 고대역폭메모리(HBM)의 핵심 공급사로서 2024년 이후 실적이 크게 개선됐다. 그런데도 주가는 여러 차례 큰 폭의 조정을 겪었다. 반도체 업황에 대한 불안, 미국의 대중 반도체 수출 규제 여파, 글로벌 경기 침체 우려 등이 복합적으로 작용했다.
즉, 실적은 좋아지는데 주가는 제자리걸음이거나 하락하는 국면이 반복됐다. 이런 상황에서 내부 사정을 훤히 아는 총수가 주식을 사들인다면, "지금 이 가격이 저평가됐다"는 판단이 함께 작용했을 가능성을 배제하기 어렵다.
내부자 매수의 두 얼굴
정리하면, 이번 최 회장의 주식 매입에는 두 가지 해석이 동시에 성립할 수 있다.
첫째는 '상징적 제스처'다. 그룹 총수가 계열사 주식을 직접 매입함으로써 시장과 직원, 투자자들에게 "나는 이 회사를 믿는다"는 메시지를 보내는 것이다. 대외적 신뢰 회복이나 내부 사기 진작 효과도 기대할 수 있다.
둘째는 '전략적 판단'이다. 회사의 펀더멘털(기초 체력)에 비해 현재 주가가 낮다고 내부적으로 판단했을 때, 개인 자산을 불릴 기회로 삼는 것이다. 이 두 가지는 서로 모순되지 않는다. 오히려 대부분의 내부자 매수는 이 두 가지 동기가 뒤섞인 채 이루어진다.
투자자가 진짜 봐야 할 것
내부자 매수를 무조건 '주가 상승 신호'로 받아들이는 것은 위험하다. 총수가 샀다고 해서 주가가 반드시 오르는 건 아니며, 내부자도 틀릴 수 있다. 거시경제 변수, 경쟁사 동향, 반도체 사이클의 전환 시점 등은 내부자도 완전히 통제하거나 예측할 수 없다.
그보다 이 뉴스를 읽는 투자자라면 이런 질문을 던져볼 필요가 있다. 매입 규모가 총수 개인 재산 대비 유의미한 수준인가. 단발성인가, 아니면 꾸준히 늘려온 것인가. 같은 시기에 다른 임원들도 매입에 나섰는가. 이런 맥락을 함께 봐야 신호의 강도를 가늠할 수 있다.
48억 원이라는 금액은 일반인에게는 천문학적 숫자지만, 수십조 원대 자산을 보유한 그룹 총수에게는 얼마나 '뼈를 깎는 결단'인지도 냉정하게 따져봐야 한다. 상징성과 실질적 무게감은 별개의 문제다.
최태원 회장의 이번 매입이 단순한 보여주기식 쇼인지, 아니면 진짜 확신에서 비롯된 베팅인지—그 답은 앞으로 SK하이닉스의 주가와 실적이 스스로 증명할 것이다.
하나증권이 2026년 10월 1일 발표한 리서치 리포트에서 삼성전자(005930)의 2026년 3분기 영업이익이 108조원에 달할 것으로 전망했다. 투자의견 'BUY'와 목표주가 48만원은 유지했다.

대신증권은 2026년 9월 28일 SK하이닉스(000660)에 대해 매수(BUY) 의견과 6개월 목표주가 320만 원을 유지했다. 현재 주가(9월 23일 기준 186만2,000원)가 메모리반도체 업황의 강세를 충분히 반영하지 못하고 있다는 판단에서다.
대신증권은 9월 28일 HPSP(403870)에 대해 매수(BUY) 투자의견을 유지하면서 6개월 목표주가를 기존 63,000원에서 71,000원으로 상향 조정했다. 목표주가 상향의 근거는 NAND·DRAM·로직/파운드리 등 전 응용처에 걸친 신규 수주 확대다.