산업 기업 리포트 · 이차전지/EV
DS투자증권, 삼성SDI 목표주가 94만원으로 상향 - 본업 실적 개선 흐름 뚜렷해
DS투자증권이 2026년 10월 8일 삼성SDI(006400)에 대해 투자의견 '매수'를 유지하면서 목표주가를 기존 84만원에서 94만원으로 상향했다. 현재 주가(10월 7일 종가 56만2,000원) 대비 상승여력은 67.3%다.
삼성증권이 30일 한국타이어앤테크놀로지(161390)에 대해 목표주가를 기존 8만5000원에서 9만5000원으로 11.8% 상향하고 매수(BUY) 의견을 유지했다. 삼성증권은 유럽 시장 점유율 확대와 전기차(EV) 타이어 교체 주기 도래를 상향 근거로 제시했다.
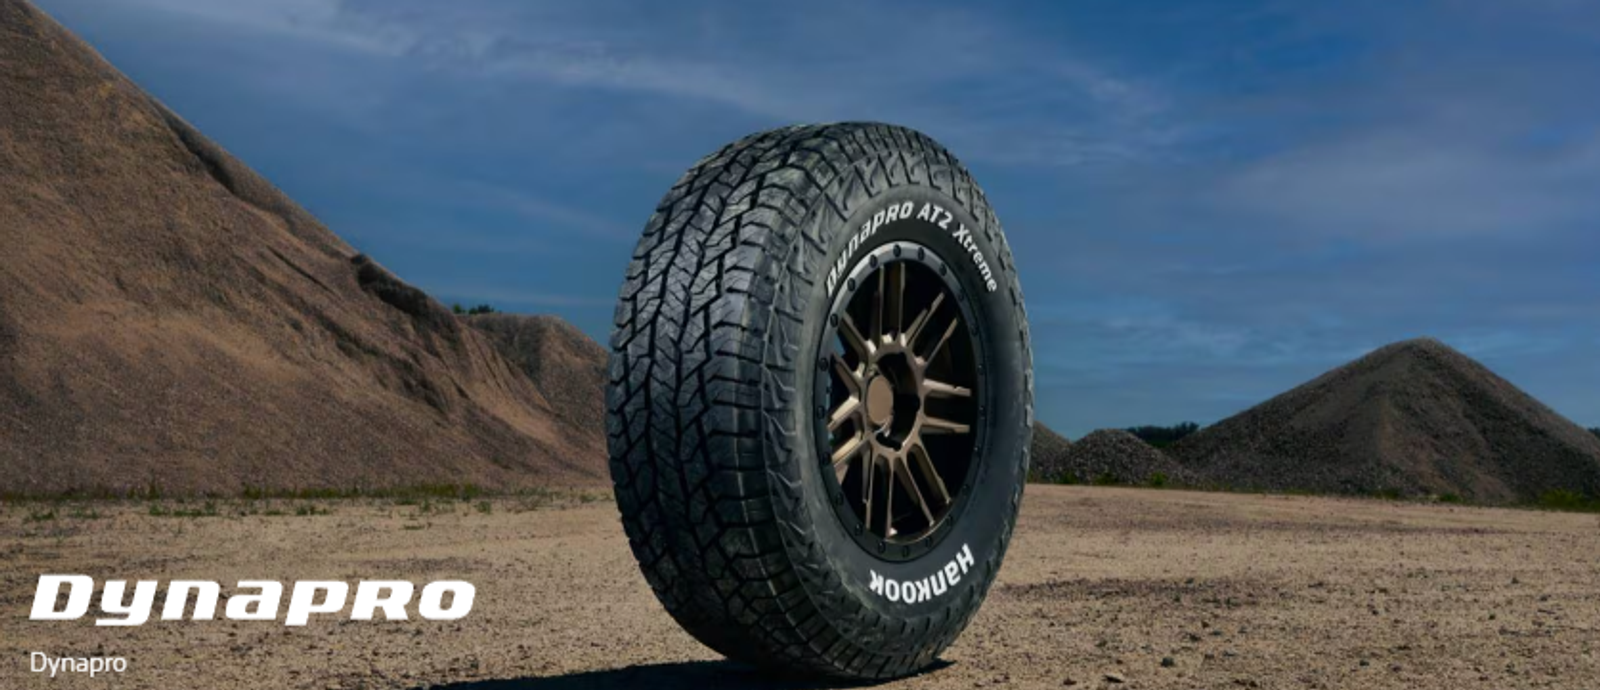
삼성증권이 30일 한국타이어앤테크놀로지(161390)에 대해 목표주가를 기존 8만5000원에서 9만5000원으로 11.8% 상향하고 매수(BUY) 의견을 유지했다.
삼성증권은 유럽 시장 점유율 확대와 전기차(EV) 타이어 교체 주기 도래를 상향 근거로 제시했다. 한국타이어의 유럽 시장 매출 비중은 2015년 28%에서 2026년 1분기 47%로 성장했다. 유럽 시장 점유율은 12~13%로, 독일에서는 40% 점유율로 1위를 기록 중이다.
유럽연합(EU)의 중국산 타이어 반덤핑 관세가 6월 18일 발효된 가운데, 한국타이어의 관세율은 3.4%로 조사 협조 기업의 30%, 비협조 기업의 52%보다 크게 낮다. 삼성증권은 헝가리 공장과 낮은 관세율을 활용한 유럽 점유율 추가 확대가 가능하다고 분석했다.
전기차 타이어 부문에서는 2022년 출시한 전기차 전용 브랜드 'iON'을 앞세워 1등급(Top-tier) 도약을 추진 중이다. 회사 측은 2025년부터 교체용 타이어 매출 중 전기차 타이어 비중이 6~7%에 달한다고 밝혔다. 전기차 교체용 타이어의 영업이익률은 20~30%로, 비중이 10%포인트 오를 때마다 영업이익률이 0.8~1%포인트 향상된다.
삼성증권은 2026년과 2027년 평균 실적 기준으로 목표 EV/EBITDA 4.2배, 목표 주가수익비율(P/E) 10배를 적용해 목표주가를 산출했다. 2026년 예상 매출액은 22조2160억원, 영업이익은 2조1440억원이다.
2분기 실적은 매출액 5조6000억원(전년 동기 대비 5.0% 증가), 영업이익 5183억원(46.6% 증가)으로 영업이익률 9.2%가 예상된다. 중동 전쟁에 따른 합성고무와 카본블랙 가격 상승으로 3분기부터 원자재 비용 부담이 커질 수 있으나, 회사는 하반기 2~3% 추가 가격 인상으로 대응할 계획이다.
DS투자증권이 2026년 10월 8일 삼성SDI(006400)에 대해 투자의견 '매수'를 유지하면서 목표주가를 기존 84만원에서 94만원으로 상향했다. 현재 주가(10월 7일 종가 56만2,000원) 대비 상승여력은 67.3%다.

LG에너지솔루션이 2026년 3분기 매출 9조6434억원, 영업이익 7560억원의 잠정실적을 10월 8일 공시했다. 전년 동기 대비 매출은 59.0%, 영업이익은 25.7% 증가했다.

키움증권은 8일 GS건설(006360)에 대해 투자의견 '매수(Buy)'와 목표주가 4만3000원을 유지하며, 3분기 영업이익이 시장 컨센서스를 소폭 상회할 것으로 전망했다.