K콘텐츠/쇼핑/인바운드 · 산업 기업 리포트
iM증권, 하이브 목표주가 29만원으로 하향…"매수 유지"
iM증권은 16일 하이브(352820)에 대해 목표주가를 기존 33만원에서 29만원으로 12% 하향 조정하면서도 매수(Buy) 의견과 업종 내 최선호주 지위를 유지했다. 엔터테인먼트 업종 전반의 밸류에이션 하락을 반영해 목표 주가수익비율(P/E)을 32배로 낮춘 결과다.
SK증권은 16일 효성중공업이 미국 전력 인프라 시장에서 현지 생산능력을 확대하고 있다며 매수 의견을 유지하고 목표주가를 400만원으로 하향 조정했다. 효성중공업은 미국 전력 인프라 기업 콴타서비스와 합작법인을 설립해 미국 현지에서 변압기와 초고압차단기(GCB)를 동시에 생산할 예정이다.
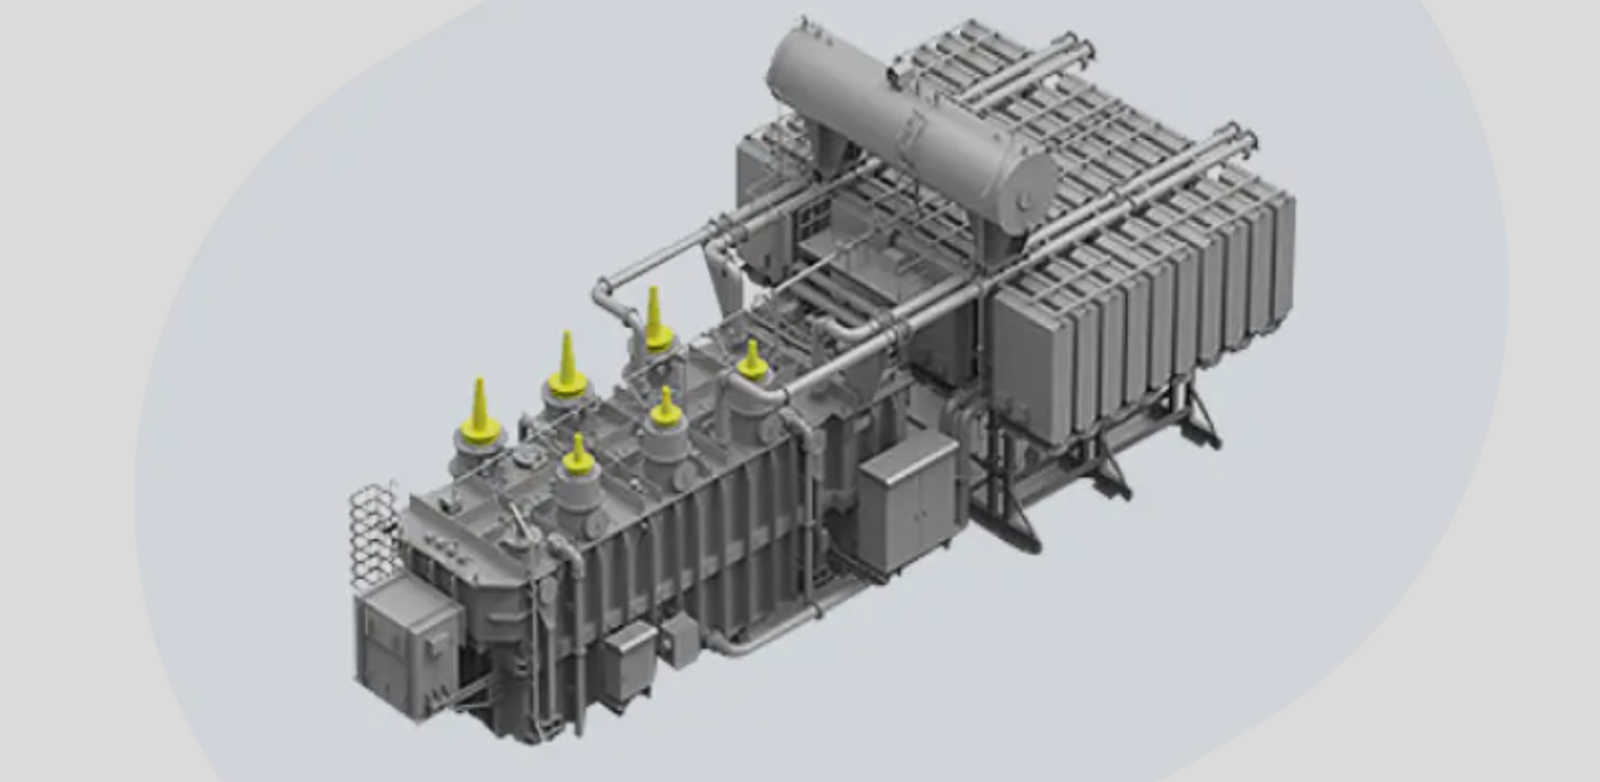
SK증권은 16일 효성중공업이 미국 전력 인프라 시장에서 현지 생산능력을 확대하고 있다며 매수 의견을 유지하고 목표주가를 400만원으로 하향 조정했다.
효성중공업은 미국 전력 인프라 기업 콴타서비스와 합작법인을 설립해 미국 현지에서 변압기와 초고압차단기(GCB)를 동시에 생산할 예정이다. GCB는 절연가스를 사용해 소형화가 가능하며, 변전소 부지를 효율적으로 활용할 수 있다.
콴타서비스는 765kV 송전망 시장의 구조적 성장을 전망하고 있다. 자체 생산능력만으로 미국 내 765kV 수요를 감당하기 어렵다는 판단 아래 효성중공업과 합작 파트너십을 체결한 것으로 SK증권은 분석했다.
SK증권은 효성중공업의 2026년 2분기 실적이 컨센서스에 부합할 것으로 전망했다. 2분기 매출액은 1조9360억원, 영업이익은 2950억원으로 추정됐다. 영업이익률은 15.2%다.
다만 미국-이란 전쟁 영향으로 중동 일부 프로젝트 지연 가능성이 변수로 지목됐다. SK증권은 중동 매출 비중이 전체의 10% 초반 수준이며 사우디아라비아向 위주라 구조적 리스크가 아닌 분기 실적 노이즈로 판단했다.
1분기에 역대 최대 신규수주(4조2000억원)를 기록한 만큼 수주 가이던스 상향 가능성도 높다고 SK증권은 밝혔다.
현재 주가(267만7000원)는 52주 최고가(460만1000원) 대비 약 40% 하락한 상태다. SK증권은 이를 펀더멘털 훼손이 아닌 수급 이슈로 진단하며 저평가 국면으로 판단했다. 목표주가는 기존 470만원에서 400만원으로 낮췄으며, 상승여력은 49.4%다.
iM증권은 16일 하이브(352820)에 대해 목표주가를 기존 33만원에서 29만원으로 12% 하향 조정하면서도 매수(Buy) 의견과 업종 내 최선호주 지위를 유지했다. 엔터테인먼트 업종 전반의 밸류에이션 하락을 반영해 목표 주가수익비율(P/E)을 32배로 낮춘 결과다.
국제 곡물가격과 유가 동반 상승으로 국내 가공식품 물가 상승 압력이 빠르게 누적되고 있다. 키움증권은 2026년 10월 16일 발간한 음식료·유통 산업 분석 보고서에서 이 같은 추세를 진단하며, 2027년 상반기 중 월별 가공식품 소비자물가지수(CPI) 상승률이 전년 동기 대비 5%를…
SK증권은 16일 발간한 반도체 산업 분석 보고서에서 삼성전자·SK하이닉스 등 한국 메모리 공급자들의 현 주가가 극단적 다운턴을 선반영하고 있다며 메모리 비중확대 및 매수 의견을 유지했다.