K콘텐츠/쇼핑/인바운드 · 산업 기업 리포트
iM증권, 하이브 목표주가 29만원으로 하향…"매수 유지"
iM증권은 16일 하이브(352820)에 대해 목표주가를 기존 33만원에서 29만원으로 12% 하향 조정하면서도 매수(Buy) 의견과 업종 내 최선호주 지위를 유지했다. 엔터테인먼트 업종 전반의 밸류에이션 하락을 반영해 목표 주가수익비율(P/E)을 32배로 낮춘 결과다.
하나증권은 16일 SK이노베이션(096770)에 대해 투자의견 'BUY'를 유지하고, 목표주가를 기존 17만원에서 20만원으로 상향했다. 하나증권은 SK이노베이션의 2분기 영업이익을 1조8091억원으로 추정했다. 이는 시장 컨센서스 1조4936억원 대비 21% 상회하는 수준이다.
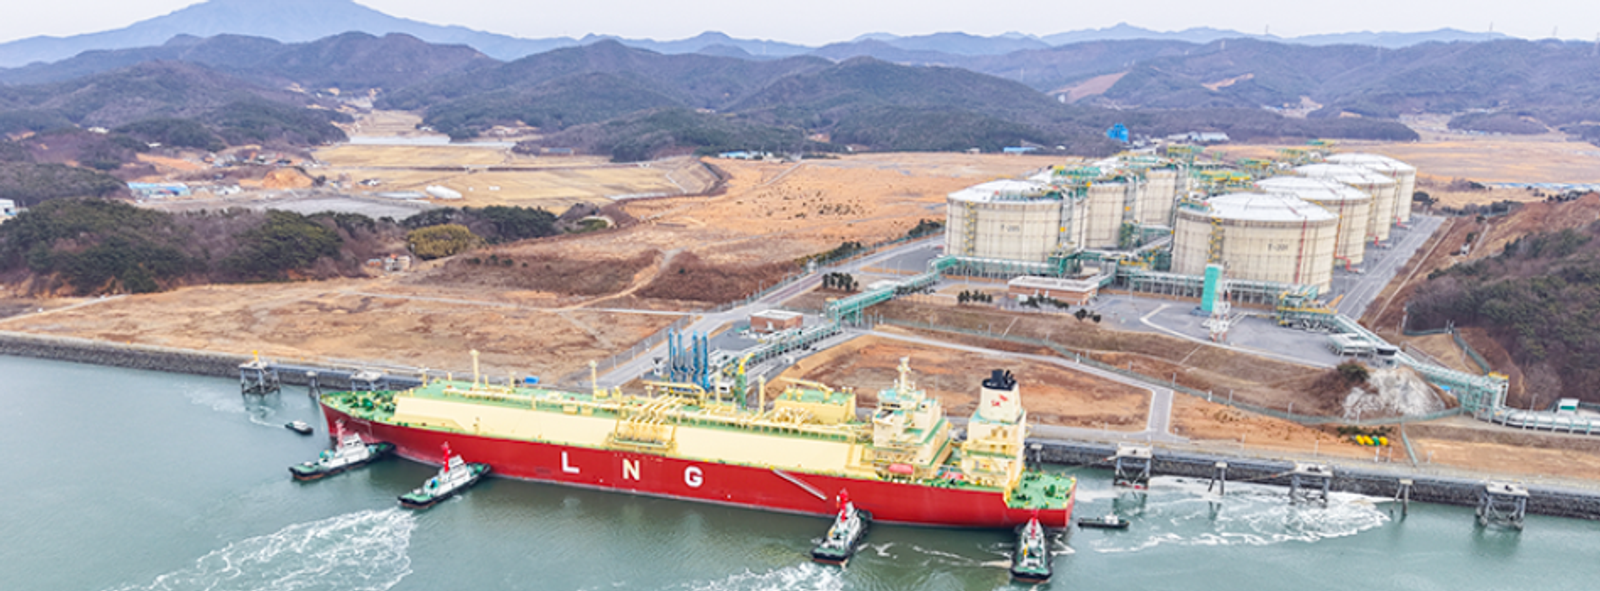
하나증권은 16일 SK이노베이션(096770)에 대해 투자의견 'BUY'를 유지하고, 목표주가를 기존 17만원에서 20만원으로 상향했다.
하나증권은 SK이노베이션의 2분기 영업이익을 1조8091억원으로 추정했다. 이는 시장 컨센서스 1조4936억원 대비 21% 상회하는 수준이다. 전 분기 대비 16% 감소하지만, 전년 동기 대비 흑자 전환이다.
부문별로는 윤활유 영업이익 9509억원(OPM 41%)이 실적을 견인할 전망이다. 석유사업 영업이익은 8819억원으로 유가 급락에 따른 재고관련손실과 역래깅 효과, 내수가격 상한제 적자 등이 반영될 것으로 예상된다. SK온의 영업적자는 2727억원으로 전 분기 대비 764억원 축소될 전망이다.
연간 영업이익은 6조5248억원으로 사상 최대치를 추정했다. 전년 대비 1505% 증가한 수치다. 하나증권은 2026~2027년 추정치를 60% 내외 상향했다.
목표주가 산정은 2026~2027년 평균 BPS 16만원에 2017~2018년 호황기 고점 밸류에이션 PBR 1.2배를 적용했다.
카타르 Pearl GTL 설비 타격으로 글로벌 그룹3 윤활기유 공급량 최소 10%가 2027년 상반기까지 정상 가동이 어려운 점도 실적 개선 요인으로 꼽혔다. SK이노베이션의 윤활기유 생산능력은 약 8만b/d로 전량 그룹3로 구성돼 있다.
하나증권은 SK이노베이션이 차세대 SMR 기업 TerraPower 지분 약 5%를 보유한 2대 주주라는 점도 주목했다. TerraPower의 초도호기 완공 목표는 2030년, 상업 가동 목표는 2031년이다. 현재 미국 내 12개 프로젝트 수주를 완료했으며, 이 중 8개가 Meta와의 협업이다.
하나증권은 SK이노베이션이 보유한 TerraPower 지분 5%의 가치를 시총 기준 약 6000억원 내외로 추정했다. X-Energy 시총 91억 달러(약 13조원), Oklo 시총 79억 달러(약 12조원)와 비교할 때, 초도호기 완공 시점이 가장 앞선 TerraPower의 가치는 추가 상향 가능성이 있다고 분석했다.
SK이노베이션의 현재 주가는 7월 15일 기준 11만7000원이다.
iM증권은 16일 하이브(352820)에 대해 목표주가를 기존 33만원에서 29만원으로 12% 하향 조정하면서도 매수(Buy) 의견과 업종 내 최선호주 지위를 유지했다. 엔터테인먼트 업종 전반의 밸류에이션 하락을 반영해 목표 주가수익비율(P/E)을 32배로 낮춘 결과다.
국제 곡물가격과 유가 동반 상승으로 국내 가공식품 물가 상승 압력이 빠르게 누적되고 있다. 키움증권은 2026년 10월 16일 발간한 음식료·유통 산업 분석 보고서에서 이 같은 추세를 진단하며, 2027년 상반기 중 월별 가공식품 소비자물가지수(CPI) 상승률이 전년 동기 대비 5%를…
SK증권은 16일 발간한 반도체 산업 분석 보고서에서 삼성전자·SK하이닉스 등 한국 메모리 공급자들의 현 주가가 극단적 다운턴을 선반영하고 있다며 메모리 비중확대 및 매수 의견을 유지했다.