K콘텐츠/쇼핑/인바운드 · 산업 기업 리포트
iM증권, 하이브 목표주가 29만원으로 하향…"매수 유지"
iM증권은 16일 하이브(352820)에 대해 목표주가를 기존 33만원에서 29만원으로 12% 하향 조정하면서도 매수(Buy) 의견과 업종 내 최선호주 지위를 유지했다. 엔터테인먼트 업종 전반의 밸류에이션 하락을 반영해 목표 주가수익비율(P/E)을 32배로 낮춘 결과다.
iM증권은 10일 HD현대중공업(329180)의 2026년 2분기 매출이 6조 1,126억원, 영업이익이 9,288억원으로 전년 동기 대비 각각 47.4%, 97.0% 증가할 것으로 추정했다. 조선사업부가 15%대 영업이익률을 유지하며 실적을 견인할 것으로 전망됐다.
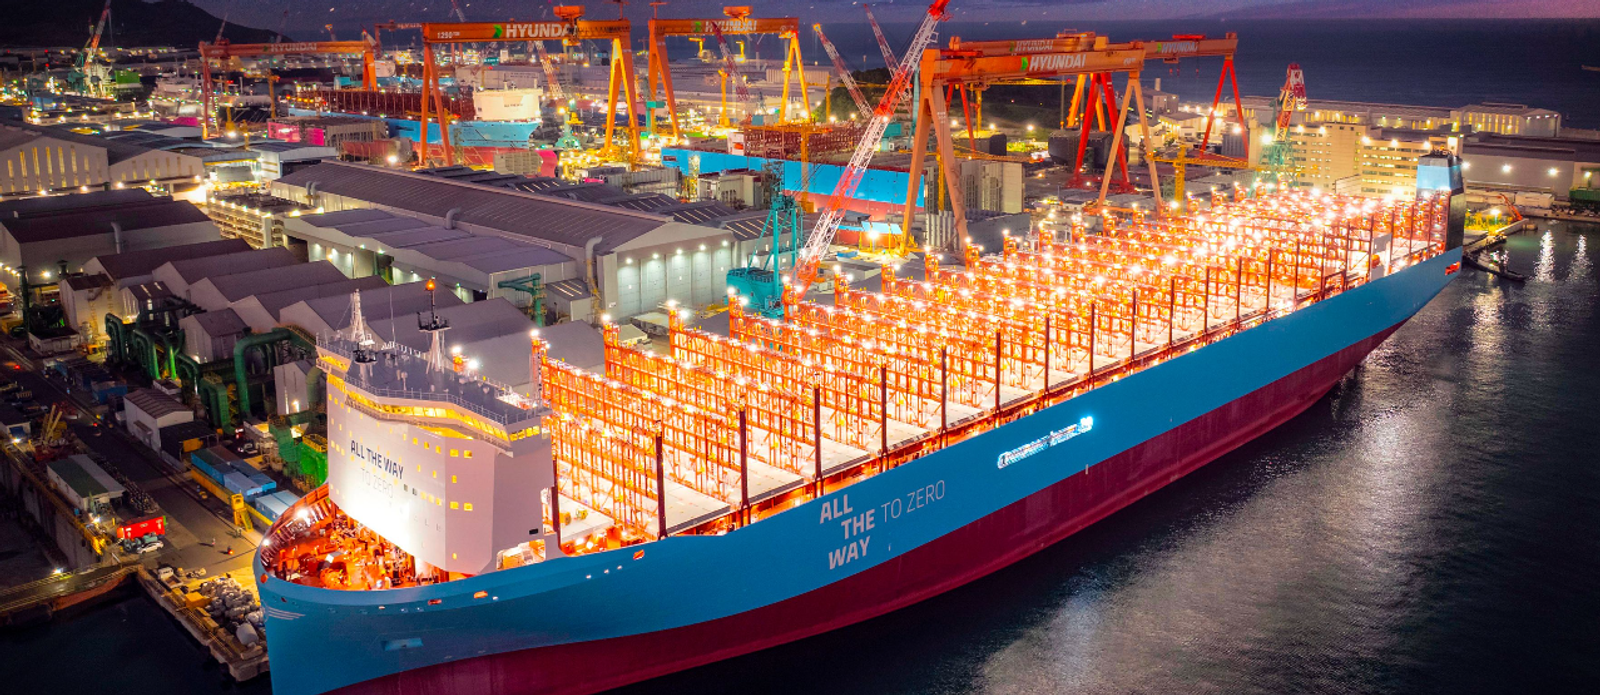
iM증권은 10일 HD현대중공업(329180)의 2026년 2분기 매출이 6조 1,126억원, 영업이익이 9,288억원으로 전년 동기 대비 각각 47.4%, 97.0% 증가할 것으로 추정했다.
조선사업부가 15%대 영업이익률을 유지하며 실적을 견인할 것으로 전망됐다. 해양사업부는 지난 분기(18.9%) 대비 낮아지지만 8.2%의 영업이익률을 기록할 것으로 예상됐다. 전사 영업이익률은 15.2%로 조선사 중 최고 수준으로 예상됐다.
iM증권은 투자의견 'BUY'와 목표주가 86만원을 유지하고 조선업종 최선호주(TOP PICK) 의견도 견지했다. 9일 종가 50만 7,000원 기준 상승 여력은 69.6%다.
수주 현황도 양호하다. 올해 연초 이후 상선 누적 수주액은 112억 5,000만 달러로 연간 상선 수주목표(114억 7,000만 달러)의 약 98%를 달성했다. 해양·특수선 포함 전체 수주 목표(204억 2,000만 달러) 대비로는 138억 달러를 수주해 목표의 68%를 채웠다.
글로벌 선박 발주량도 증가세다. 2026년 6월 누적 발주량은 4,295만CGT로 전년 대비 65.8% 늘며 2021년 이후 최고 수준을 기록했다.
AIDC(인공지능 데이터센터)용 엔진 사업도 주목됐다. HD현대중공업은 지난 4월 660MW급 육상 AIDC용 엔진을 수주했다. iM증권은 자체 브랜드 'HIMSEN엔진'을 보유해 독자적 사업화가 가능한 점을 강점으로 꼽고, 4행정 엔진 증설이 시간문제라고 분석했다.
다만 지난 4월 건조 중이던 잠수함(홍범도함) 화재 관련 비용이 2분기에 반영될 경우 조선부문 실적에 영향을 줄 수 있다고 iM증권은 지적했다. 하반기 강재 협상가 상승 가능성은 빨라도 3분기 이후 실적에 반영될 예정이어서 2분기와는 무관한 것으로 분석됐다.
2026년 연간 기준으로는 매출 24조 515억원, 영업이익 3조 6,157억원이 예상됐다. 전년 대비 각각 36.8%, 77.5% 증가한 수치다.
iM증권은 16일 하이브(352820)에 대해 목표주가를 기존 33만원에서 29만원으로 12% 하향 조정하면서도 매수(Buy) 의견과 업종 내 최선호주 지위를 유지했다. 엔터테인먼트 업종 전반의 밸류에이션 하락을 반영해 목표 주가수익비율(P/E)을 32배로 낮춘 결과다.
국제 곡물가격과 유가 동반 상승으로 국내 가공식품 물가 상승 압력이 빠르게 누적되고 있다. 키움증권은 2026년 10월 16일 발간한 음식료·유통 산업 분석 보고서에서 이 같은 추세를 진단하며, 2027년 상반기 중 월별 가공식품 소비자물가지수(CPI) 상승률이 전년 동기 대비 5%를…
SK증권은 16일 발간한 반도체 산업 분석 보고서에서 삼성전자·SK하이닉스 등 한국 메모리 공급자들의 현 주가가 극단적 다운턴을 선반영하고 있다며 메모리 비중확대 및 매수 의견을 유지했다.