마켓 스토리 · 반도체
반도체 주가는 늘 사이클보다 먼저 꺾였다… 이번엔 '하락의 모양'을 바꿀 세 가지가 있다
월요일을 앞두고 미국 메모리주가 다시 흔들렸다. 그러나 2018년에는 없던 HBM, 고객이 위험을 나눠 지는 장기계약, 한 단계 높아진 주주환원이라는 세 겹의 완충 장치가 이번 하락의 깊이를 제한할 수 있다
Mathew Rio
SK증권은 16일 발간한 반도체 산업 분석 보고서에서 삼성전자·SK하이닉스 등 한국 메모리 공급자들의 현 주가가 극단적 다운턴을 선반영하고 있다며 메모리 비중확대 및 매수 의견을 유지했다.
SK증권은 16일 발간한 반도체 산업 분석 보고서에서 삼성전자·SK하이닉스 등 한국 메모리 공급자들의 현 주가가 극단적 다운턴을 선반영하고 있다며 메모리 비중확대 및 매수 의견을 유지했다.
SK증권에 따르면 삼성전자와 SK하이닉스의 12개월 선행 주가수익비율(P/E)은 각각 3.3배, 3.0배 수준이다. 이는 2010년 이후 역대 최저치(각각 5.5배, 3.0배)를 하회하는 수치로, 시장 참여자들이 극단적인 업황 악화를 이미 주가에 반영한 상태임을 보여준다는 게 SK증권의 분석이다.
그러나 SK증권은 이 같은 저평가가 실제 업황과 괴리돼 있다고 판단했다. 보고서는 메모리 업황 펀더멘털이 여전히 강세 국면이라는 근거로 두 가지를 제시했다.
첫째는 실적 전망치 상향이다. 원·달러 환율 하락에도 불구하고, 예상을 웃도는 메모리 공급 부족 심화와 2027년 HBM(고대역폭메모리) 가격 인상 전망이 맞물리면서 2027년 실적 전망치가 재차 상향 조정되고 있다. DDR5 RDIMM 64GB 제품의 현물 프리미엄은 115% 수준으로 확대됐고, 32GB 제품의 현물 프리미엄은 150%에 육박하고 있다. D5 고용량 모듈의 현물 프리미엄 확대가 본격화된 시점은 2025년 9월로, AI 스케일아웃(Scale-out) 수요 본격화와 맞닿아 있다는 분석이다. 2027년 출시 예정인 HBM4 12H의 가격은 특정 계약 조건이 없다는 가정 하에 Gb당 4달러 중후반에서 형성되며, 예상을 상회할 것으로 SK증권은 내다봤다.
둘째는 장기공급계약(LTA) 본격화에 따른 실적 가시성 확대다. SK증권은 LTA가 가격 상한을 제약하는 계약이 아니라, 오히려 가격 하단을 높이고 생산능력을 잠가 사이클 진폭을 축소하는 계약이라고 설명했다. 마이크론은 제품 세대 전환 시 차세대 신제품에 대한 적절한 가격 프리미엄을 협상할 수 있도록 LTA에 반영했다고 밝힌 바 있다. SK증권은 이를 근거로 기존 계약에 가격 상한이 걸리더라도 신규 계약 및 미계약 물량 믹스를 통해 전체 메모리 가격은 상승할 수 있다고 강조했다.
SK증권은 또한 공급 부족 심화와 LTA로 인한 생산능력 잠김 현상이 서버 외 세그먼트에서의 가격 인상을 2027년 1분기부터 동반할 것으로 전망했다. 이에 따라 주주환원 재원도 대폭 확대될 것으로 예상했다. 삼성전자의 경우 2026년 잉여현금흐름(FCF) 추정치 211조5680억원의 50%를 기준으로 약 105조7840억원의 주주환원이 가능하다고 추산했으며, 이는 현재 시가총액 대비 약 6%에 해당한다. SK하이닉스는 2026년 FCF 추정치 170조6550억원 기준 50%인 약 85조3280억원의 주주환원재원이 산출되며, 현재 시가총액 대비 약 6.8% 수준이다.
다만 SK증권의 이 같은 전망은 거시경제 불확실성이 현실화하지 않는다는 전제에 기반하고 있다는 점에서 투자자들의 주의가 필요하다. 실제로 글로벌 경기침체 우려와 금리 정책 불확실성은 메모리 수요의 핵심 변수다. AI 투자 지속성에 대한 회의론도 상존하는 가운데, ISM 제조업 PMI와 메모리 기업 영업이익의 상관관계는 AI 사이클 이후 약화됐다는 게 SK증권의 분석이지만, 전통 세트 수요가 위축될 경우 전체 메모리 수요 기반이 흔들릴 수 있다는 반론도 제기된다.
현 시점에서 중요한 가늠자는 이달 말 이후 예정된 실적 발표 시즌이다. SK증권은 10월 말과 11월 메모리 업체 및 빅테크 기업들의 실적 발표를 거치면서 AI 수요의 견고함과 메모리 밸류에이션 매력도가 재확인될 것이라고 밝혔다. 시장의 다운턴 우려가 실적으로 반증되는 과정이 주가 회복의 촉매가 될 것이라는 논리다.
역사적으로 메모리 업종의 낮은 P/E는 업황 후반부에 나타나는 패턴이었고, 시장은 이를 매도 신호로 인식해왔다. SK증권은 이번 사이클이 LTA 확산과 AI 수요 구조 변화로 과거 패턴과 다르다는 점을 매수 근거로 제시하고 있다. 이 논리가 실제 실적으로 뒷받침될지 여부가 향후 주가 방향을 가를 핵심 변수가 될 전망이다.
월요일을 앞두고 미국 메모리주가 다시 흔들렸다. 그러나 2018년에는 없던 HBM, 고객이 위험을 나눠 지는 장기계약, 한 단계 높아진 주주환원이라는 세 겹의 완충 장치가 이번 하락의 깊이를 제한할 수 있다
이재용 회장이 홍라희 명예관장에게서 삼성전자 주식을 사고 증여도 받아 지분을 1.75%로 늘렸다. 조정 국면의 저점 매수로 읽을 여지는 있지만, 일가 내부 거래라는 성격을 함께 봐야 한다
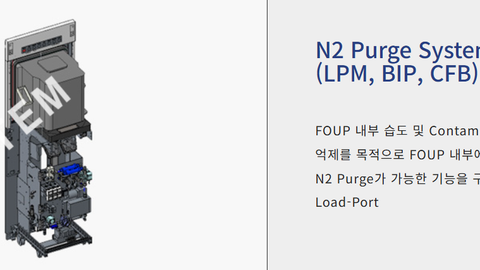
iM증권은 12일 반도체 습도제어 솔루션 전문기업 저스템(417840)에 대해 글로벌 메모리 반도체 업체들의 설비투자 확대로 2026년과 2027년 연속 사상 최대 실적을 기록할 것으로 전망했다.