
산업 기업 리포트 · 반도체
하나증권, 삼성전자 3분기 영업익 108조 전망…목표주가 48만원 유지
하나증권이 2026년 10월 1일 발표한 리서치 리포트에서 삼성전자(005930)의 2026년 3분기 영업이익이 108조원에 달할 것으로 전망했다. 투자의견 'BUY'와 목표주가 48만원은 유지했다.
iM증권은 18일 삼성전기(009150)에 대해 매수(Buy) 투자의견을 유지하면서 목표주가를 기존 200만원에서 210만원으로 상향 조정했다. 전날(17일) 종가 135만1,000원 대비 상승여력은 55.4%다.
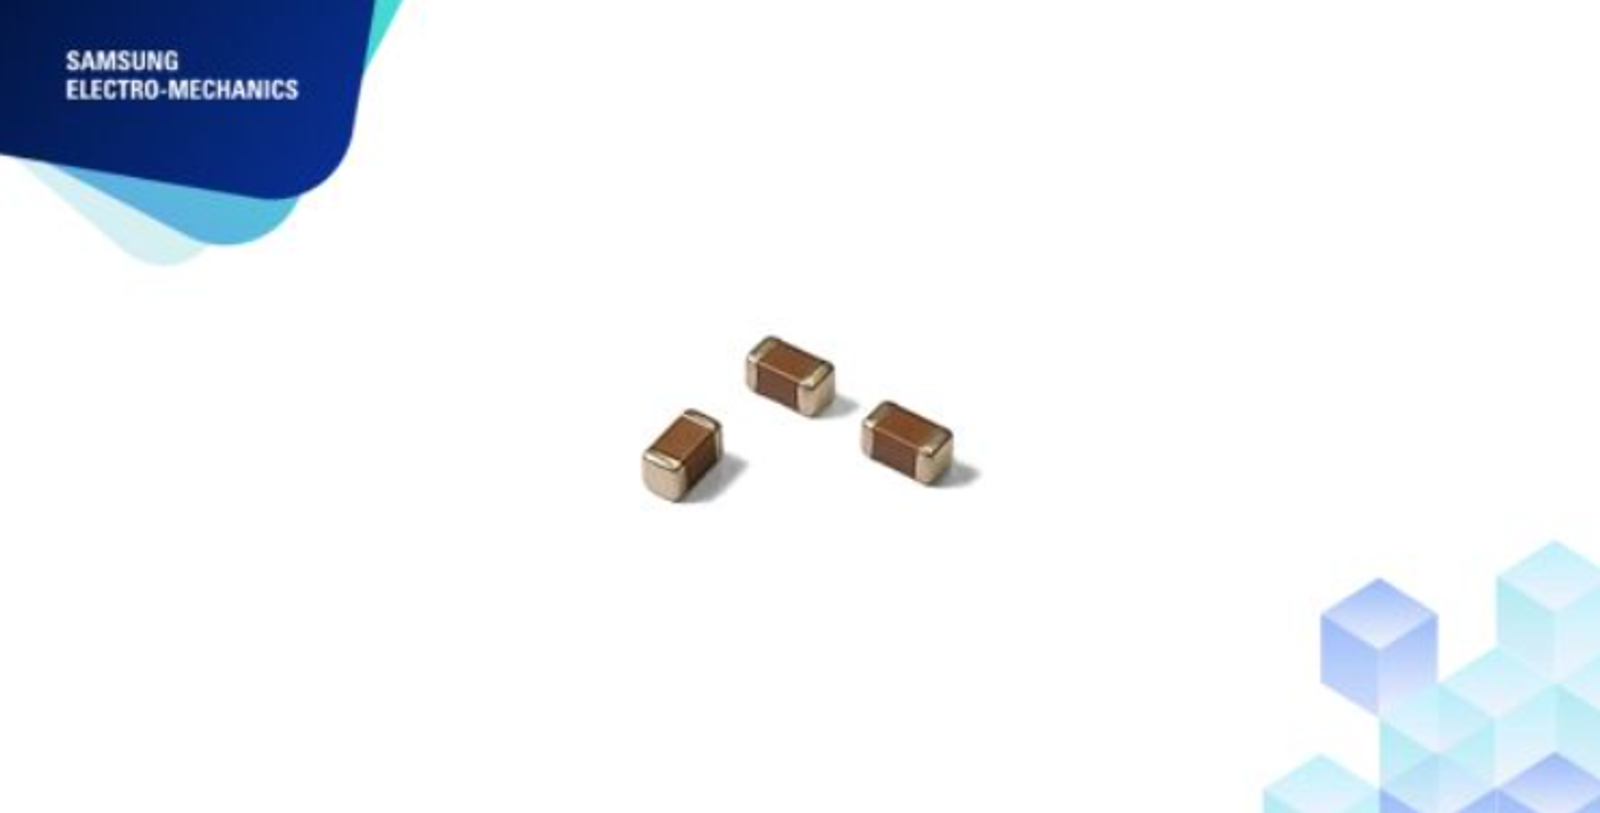
iM증권은 18일 삼성전기(009150)에 대해 매수(Buy) 투자의견을 유지하면서 목표주가를 기존 200만원에서 210만원으로 상향 조정했다. 전날(17일) 종가 135만1,000원 대비 상승여력은 55.4%다.
iM증권은 삼성전기의 올해 3분기 실적이 매출 3조9,000억원(전년 동기 대비 +34%), 영업이익 6,500억원(+150%)을 기록할 것으로 추정했다. 영업이익률은 17% 수준이다. 이는 시장 컨센서스와 iM증권의 기존 추정치를 각각 9% 웃도는 수치다. 환율 하락이라는 역풍에도 불구하고 MLCC(적층세라믹커패시터)와 FC-BGA(플립칩 볼그리드어레이) 패키지기판의 수익성 개선 속도가 예상보다 빠르다는 분석이다.
핵심 동인은 AI 서버 수요 급증이다. 미국의 올해 7월 서버(Data Processing Units) 수입액은 337억달러로 전월 대비 36% 급증하며 사상 최고치를 기록했다. 같은 시기 일본의 대만향 캐패시터 수출액은 9,573만달러(전월 대비 +46%), 동남아향은 7,270만달러(+32%)로 나란히 사상 최고치를 경신했다. iM증권은 이를 GB300을 포함한 AI 서버 출하 확대와 신규 플랫폼 양산 준비가 부품 수요 증가로 이어지고 있다는 신호로 해석했다.
MLCC 유통 시장의 수급 여건도 빠르게 악화되고 있다. 9월 들어 고용량 제품에서 시작된 품절 현상이 범용 제품으로 확산됐으며, 일부 품목의 유통 가격은 한 달 만에 280% 급등했다. 제조사 납기도 늘어나고 있다. 서버용 MLCC로의 생산능력 쏠림이 전반적인 수급 환경을 압박하고 있다는 분석이다. 이는 2018년 MLCC 슈퍼사이클 당시와 구조적으로 유사하지만, 당시에는 스마트폰 수요가 주도했던 반면 이번에는 AI 서버가 수요를 견인하고 있다는 점에서 차별화된다.
FC-BGA 부문도 공급 제약이 심화되고 있다. 시장조사업체 Trendforce에 따르면 ABF(Ajinomoto Build-up Film) 기판의 조달 리드타임은 48~56주로, 정상 수준인 12주의 4배를 웃돌고 있다. AI 칩의 다이 크기 및 기판 층수 증가, T-glass 원재료 공급 병목, 고다층 ABF의 낮은 수율 등이 맞물린 결과다. 이에 삼성전기를 포함한 주요 FC-BGA 업체들은 2030년 이후 물량을 두고 고객사와 협의 중이며, 이는 사실상 2029년까지의 물량이 이미 예약 상태임을 의미한다. iM증권은 삼성전기의 3분기 FC-BGA 영업이익률이 30% 수준으로, 과거 업사이클 고점이었던 20% 중반을 크게 상회할 것으로 전망했다. 2027년에는 분기 기준 40%에 달하는 영업이익률을 제시했다.
이익 추정치도 대폭 올랐다. iM증권은 2026~2028년 영업이익 전망치를 각각 3%, 4%, 13% 상향 조정했다. 새 추정치 기준 삼성전기의 연간 영업이익은 2026년 1조9,320억원, 2027년 4조3,891억원, 2028년 6조6,137억원이다. 2025년 영업이익 9,133억원과 비교하면 3년 만에 약 7.2배로 불어나는 셈이다. 같은 기간 순이익(지배주주 귀속)은 7,060억원에서 5조4,330억원으로 확대될 것으로 예상했다. 2025~2028년 연평균 이익 성장률(CAGR)은 94%에 달한다.
iM증권은 4분기에 직납 거래선 대상 MLCC 판가 인상이 추진될 것으로 예상했다. Trendforce 보도에 따르면 삼성전기는 이미 직납 고객을 대상으로 가격 인상을 추진하고 있다. 4분기는 통상 전장용 MLCC에 대한 연간 가격 협상 시기인데, 최근의 수급 환경을 감안하면 가격 조정이 전장 외 다른 직납 고객으로도 확산될 가능성이 높다는 분석이다. 삼성전기 MLCC 매출의 80% 이상이 직납 구조다.
목표주가 산정에 있어 iM증권은 부문별 합산 방식을 활용했다. 컴포넌트 부문에는 2028년 순이익에 글로벌 피어 평균 PER(27배)의 20% 할증을 적용해 사업가치 122조3,700억원을, 패키지 부문에는 16배에 20% 할증을 적용해 30조1,050억원을 산정했다. 광학 부문은 2027년 순이익에 10배를 적용해 1조2,160억원으로 평가했다. 합산 사업가치는 153조6,900억원, 주당 적정가는 약 205만8,000원이다.
다만 투자자 입장에서 짚어야 할 리스크도 존재한다. 현재 삼성전기 주가는 7월 고점(227만원) 대비 40% 이상 하락한 채 130만원대에서 '기간 조정' 국면을 지속하고 있다. 환율 하락은 수출 중심 기업의 실적에 실질적인 압박 요인으로 작용한다. 2분기와 동일한 환율이 유지됐다면 3분기 영업이익은 7,000억원에 근접했을 것이라는 게 iM증권의 추산이다. 또한 AI 서버 투자 사이클의 지속 여부와 주요 고객사의 설비투자 계획 변동, 중국 업체들의 MLCC 물량 흡수 가능성 등은 중장기 수익성에 영향을 줄 수 있는 변수다.
글로벌 피어 대비 밸류에이션은 여전히 할인 구간이다. iM증권에 따르면 삼성전기의 2027~2028년 PER과 PEG(주가수익성장비율)는 Murata, Yageo 등 주요 MLCC 업체 및 Ibiden, Unimicron 등 기판 업체 평균 대비 낮은 수준에 머물고 있다. 실적 가시성의 시계가 2027년에서 2028년 이후로 확장될수록 재평가 여지도 넓어질 것이라는 게 iM증권의 판단이다.
하나증권이 2026년 10월 1일 발표한 리서치 리포트에서 삼성전자(005930)의 2026년 3분기 영업이익이 108조원에 달할 것으로 전망했다. 투자의견 'BUY'와 목표주가 48만원은 유지했다.

대신증권은 2026년 9월 28일 SK하이닉스(000660)에 대해 매수(BUY) 의견과 6개월 목표주가 320만 원을 유지했다. 현재 주가(9월 23일 기준 186만2,000원)가 메모리반도체 업황의 강세를 충분히 반영하지 못하고 있다는 판단에서다.
대신증권은 9월 28일 HPSP(403870)에 대해 매수(BUY) 투자의견을 유지하면서 6개월 목표주가를 기존 63,000원에서 71,000원으로 상향 조정했다. 목표주가 상향의 근거는 NAND·DRAM·로직/파운드리 등 전 응용처에 걸친 신규 수주 확대다.