산업 기업 리포트 · 이차전지/EV
DS투자증권, 삼성SDI 목표주가 94만원으로 상향 - 본업 실적 개선 흐름 뚜렷해
DS투자증권이 2026년 10월 8일 삼성SDI(006400)에 대해 투자의견 '매수'를 유지하면서 목표주가를 기존 84만원에서 94만원으로 상향했다. 현재 주가(10월 7일 종가 56만2,000원) 대비 상승여력은 67.3%다.
SK증권은 2026년 10월 6일 발간한 리포트에서 삼성바이오로직스(207940)의 올해 3분기 실적이 파업과 원화 강세 부담에도 시장 전망치에 부합할 것으로 예상했다. 목표주가 200만원과 매수 의견을 유지했다.
SK증권은 2026년 10월 6일 발간한 리포트에서 삼성바이오로직스(207940)의 올해 3분기 실적이 파업과 원화 강세 부담에도 시장 전망치에 부합할 것으로 예상했다. 목표주가 200만원과 매수 의견을 유지했다.
SK증권 이선경 애널리스트는 3분기 연결기준 매출액을 1조 3,741억원(전년 동기 대비 +9.3%, 전 분기 대비 +4.0%), 영업이익을 6,098억원(전년 동기 대비 -3.7%, 전 분기 대비 +4.0%, 영업이익률 44.4%)으로 추정했다. 이는 시장 컨센서스 매출액 1조 3,450억원, 영업이익 6,063억원에 각각 2.2%, 0.7% 상회하는 수준이다.
주목할 점은 올해 3분기 영업이익이 전년 동기 대비 3.7% 감소할 것으로 전망된다는 것이다. 삼성바이오로직스는 지난해 3분기 영업이익 6,333억원, 영업이익률 50.4%를 기록한 바 있다. 이번 분기는 5월 파업으로 인해 약 20개 배치 생산분(약 1,500억원)에 대한 원가 손실이 인식되고, 3분기 평균 환율이 전분기 대비 약 5% 하락한 영향이 반영됐다.
다만 5공장 PPQ(공정성능 적격성 평가) 배치 및 미국 공장 매출이 3분기부터 본격 인식되기 시작하면서 외형 성장세는 유지될 것으로 보인다. 파업으로 인한 생산 차질분 약 1,500억원은 고객사와 일정 조율을 통해 출하될 예정이어서, 4분기 매출 성장의 긍정적 요인으로 작용할 수 있다. 연간 기준으로는 매출액 5조 4,471억원, 영업이익 2조 4,244억원을 전망했다.
이 같은 실적 흐름은 삼성바이오로직스가 지난 2025년 연간 매출 4조 5,569억원, 영업이익 2조 684억원을 기록하며 전년 대비 각각 30.3%, 56.6% 성장한 것과 비교하면 성장 속도가 다소 둔화되는 국면이다. 올해 연간 영업이익 증가율 전망치는 17.2%로, 전년의 절반을 밑돈다. 파업 여파, 원화 강세, 폴리펩타이드 인수에 따른 회계 영향 등 복수의 단기 불확실성이 겹친 영향이 크다.
신규 수주 측면에서도 주시가 필요하다. 올해 상반기(1H26) 기준 삼성바이오로직스의 누적 CMO 수주금액은 217억 달러로, 신규 수주금액은 5억 달러에 그쳤다. 이는 2025년 신규 수주 49억 달러에 비해 현저히 낮은 수준이다. 미국의 Section 232 관세 이슈로 글로벌 제약사의 위탁생산 논의가 위축됐기 때문이다. SK증권은 4월 Section 232 결과 발표 이후 수주 논의가 회복 단계에 있어 연내 추가 신규 수주 가능성은 열려 있다고 분석했다.
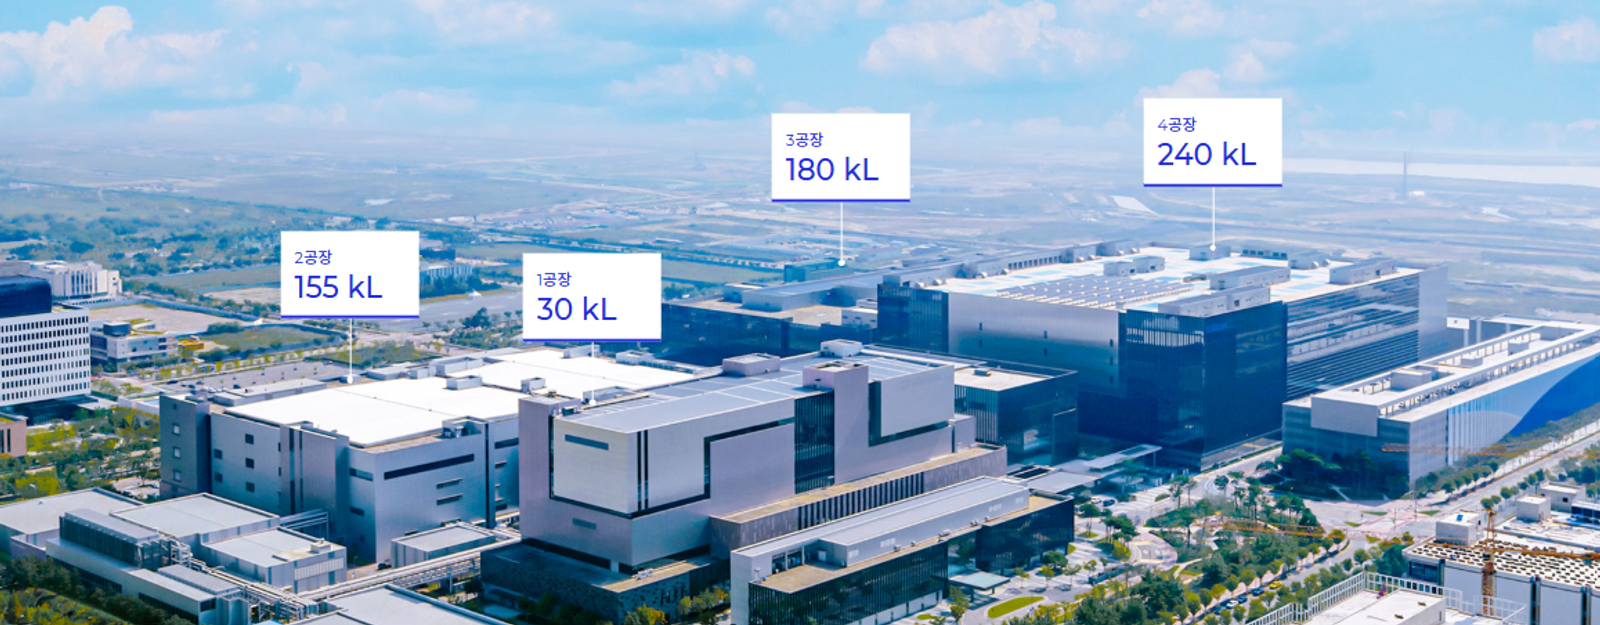
중장기 성장 동력으로는 5공장 매출 본격화, 미국 공장 기여 확대, 폴리펩타이드 인수 등을 꼽았다. 삼성바이오로직스는 올해 1분기 말 미국 메릴랜드주 록빌 소재 생산 시설을 3억 5,300만 달러에 인수해 글로벌 이중 생산 체계를 구축했다. 해당 시설은 생산능력 60kL 규모로, 향후 100kL까지 확장 가능하다. 또한 펩타이드 기반 CDMO 기업인 폴리펩타이드 인수가 연내 마무리될 예정이다. 폴리펩타이드의 2028년 목표 EBITDA 마진은 25%로 삼성바이오로직스(44%대)보다 낮은 수준이지만, 펩타이드 기반 CDMO 시장의 성장성을 고려하면 중장기 마진 개선 여지가 있다는 분석이다.
한편 삼성바이오로직스는 지난 8월 28일 신주 277만주(증자비율 4.9%) 규모의 유상증자를 공시했다. 발행가액은 당초 예정가 132만 2,000원에서 117만 4,000원으로 정정됐으며, 신주 상장 예정일은 오는 11월 30일이다. 유상증자에 따른 주식 희석 효과는 주주 입장에서 단기적으로 부담 요인으로 작용할 수 있다.
SK증권은 현재 주가(10월 2일 기준 135만 4,000원)가 목표주가 200만원 대비 47.7%의 상승 여력이 있다고 판단했다. 시가총액은 62조 6,780억원으로, 52주 최고가(194만 9,875원) 대비 약 30.6% 낮은 수준에서 거래되고 있다. 이는 올해 들어 파업, 환율, 수주 부진, 유상증자 등 여러 악재가 겹친 결과로, 실적의 절대 수준보다 성장 모멘텀 회복 여부가 주가 반등의 관건이 될 전망이다.
DS투자증권이 2026년 10월 8일 삼성SDI(006400)에 대해 투자의견 '매수'를 유지하면서 목표주가를 기존 84만원에서 94만원으로 상향했다. 현재 주가(10월 7일 종가 56만2,000원) 대비 상승여력은 67.3%다.

LG에너지솔루션이 2026년 3분기 매출 9조6434억원, 영업이익 7560억원의 잠정실적을 10월 8일 공시했다. 전년 동기 대비 매출은 59.0%, 영업이익은 25.7% 증가했다.

키움증권은 8일 GS건설(006360)에 대해 투자의견 '매수(Buy)'와 목표주가 4만3000원을 유지하며, 3분기 영업이익이 시장 컨센서스를 소폭 상회할 것으로 전망했다.