산업 기업 리포트 · 피지컬 AI
신한투자증권, LG전자 목표주가 290,000원으로 61% 상향
신한투자증권이 2026년 10월 2일 LG전자(066570)에 대해 목표주가를 기존 18만원에서 29만원으로 61% 대폭 상향하고 매수 투자의견을 유지했다. 현재 주가(10월 1일 종가 기준 21만1500원) 대비 상승여력은 37.1%다.
SK증권은 22일 JYP엔터테인먼트(035900)에 대해 투자의견 매수와 목표주가 6만6000원을 유지했다. 스트레이키즈의 신보 컴백과 월드투어 'RUN IT' 출발이 하반기 실적 모멘텀을 강화할 것으로 분석했다.
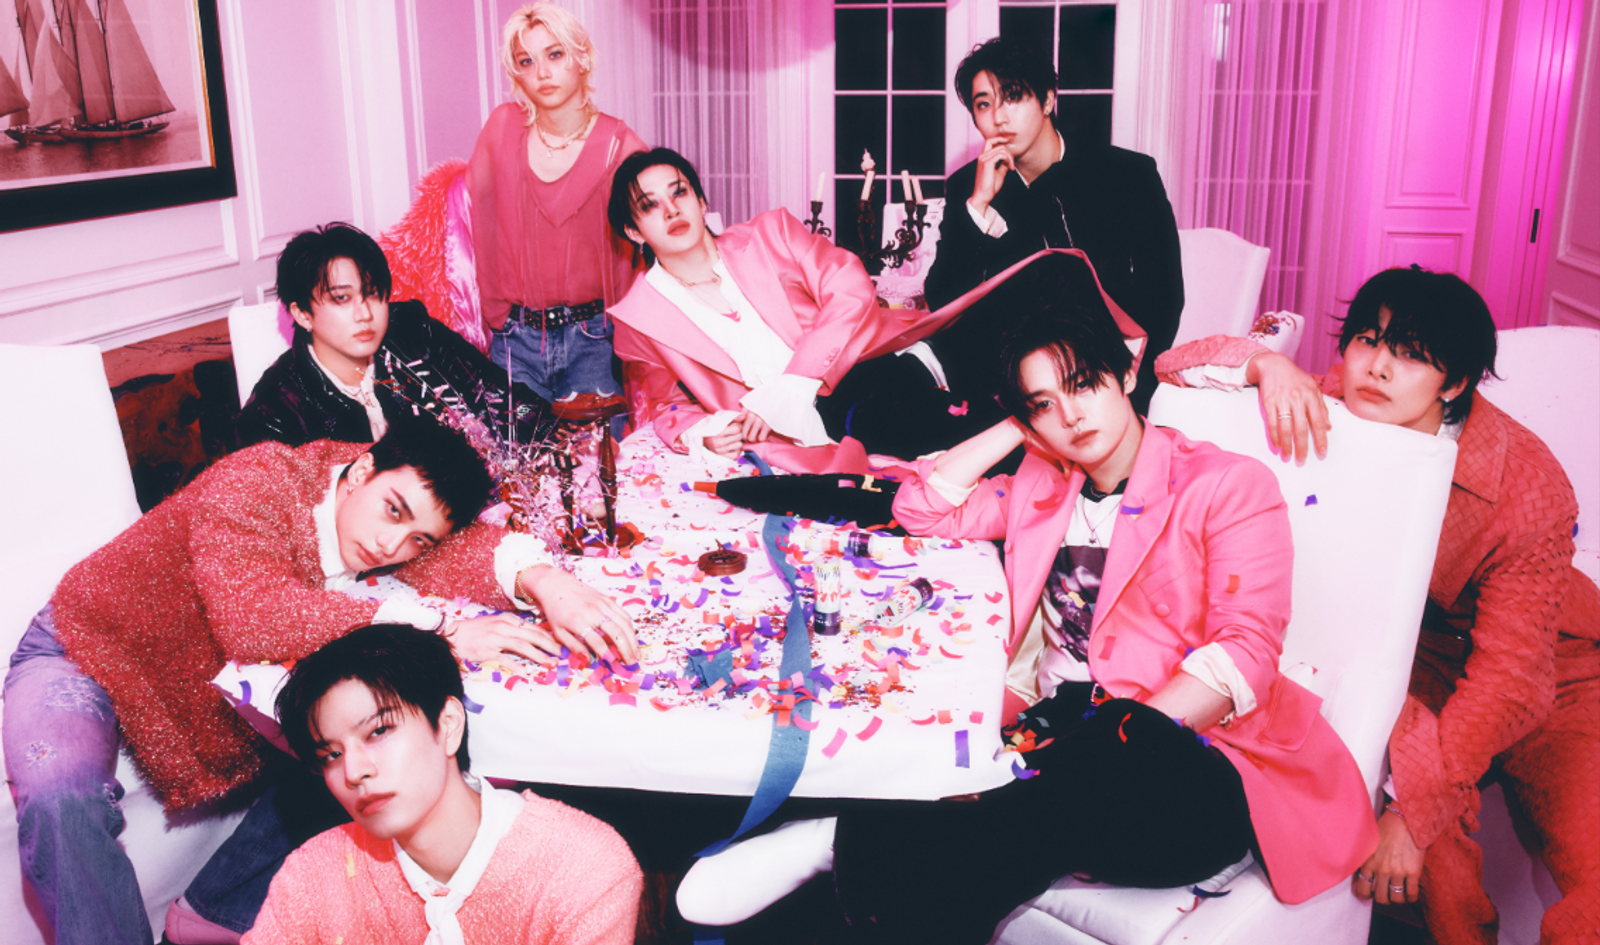
SK증권은 22일 JYP엔터테인먼트(035900)에 대해 투자의견 매수와 목표주가 6만6000원을 유지했다. 스트레이키즈의 신보 컴백과 월드투어 'RUN IT' 출발이 하반기 실적 모멘텀을 강화할 것으로 분석했다.
SK증권은 JYP엔터의 2026년 매출액을 8665억원(전년 대비 5.2% 증가), 영업이익을 1630억원(5.0% 증가, 영업이익률 18.8%)으로 전망했다. 이는 2025년 연간 매출 8219억원, 영업이익 1552억원 대비 소폭 개선된 수치다. 다만 목표주가는 지난 7월 21일 제시한 7만5000원에서 8월 13일 6만6000원으로 이미 하향된 상태이며, 현재 주가 3만8500원과의 괴리율은 71.4%에 달한다.
스트레이키즈는 8월 7일 미니 10집 'This & That'을 발매했다. 초동 판매량은 약 330만장으로, 전작 미니 9집 'ATE' 대비 100만장 이상 증가했다. 빌보드 집계 기준 스트레이키즈는 2025년 K팝 콘서트 중 최대 매출을 기록한 바 있다. 구체적으로 2025년 글로벌 아티스트 투어 매출 순위에서 1억8570만달러(모객 수 130만명, 31회 공연)로 10위에 올랐다. 1위 콜드플레이(4억6490만달러)와는 차이가 있으나, 서구권 팝 아티스트들과 어깨를 나란히 한 유일한 K팝 그룹이다.
이번 'RUN IT' 월드투어는 한국·아시아를 중심으로 1차 일정이 공개됐으며(3개 도시, 18회), 서구권 일정은 아직 발표되지 않았다. SK증권은 서구권 일정이 추가 공개될 경우 투어 활동이 2027년 상반기까지 이어질 것으로 내다봤다. 또한 스트레이키즈의 캐릭터 IP 'SKZOO'를 활용한 글로벌 팝업 지역도 확대되고 있어, 투어 매출 외에 MD 부문에서도 추가 성장이 기대된다는 분석이다.
반면 JYP엔터의 또 다른 핵심 IP인 트와이스는 지난해 7월 시작한 'THIS IS FOR' 월드투어를 올해 7월 서울 앙코르 공연을 끝으로 마무리했다. 트와이스 투어에서 JYP엔터가 처음 도입한 도시 연계 팝업 방식은 MD 매출 증가에 효과적이었다는 평가를 받았으며, 향후 전 소속 아티스트로 확대 적용될 예정이다. 그러나 이번 투어를 끝으로 멤버 정연과 채영이 소속사를 이탈해 완전체 활동 재개 가능성이 불투명해진 상태다.
JYP엔터는 현재 두 메가 IP가 동시에 공백 리스크에 노출된 구조다. 트와이스는 멤버 탈퇴로 완전체 복귀가 불투명하고, 스트레이키즈는 멤버 방찬과 필릭스의 군 입대 문제가 잠재 변수다. 다만 두 멤버가 호주 국적을 보유해 한국 병역 의무 대상이 아닌 만큼, 군 공백기에도 솔로·유닛 활동으로 그룹의 수익화가 가능하다는 점은 긍정적 요인으로 꼽힌다.
저연차 아티스트의 성장 여부도 주목받고 있다. 엔믹스는 올해 첫 월드투어를 진행하며 수익화 단계에 진입했고, 넥스지와 킥플립의 성과 가시화 여부에 따라 메가 IP 공백기의 실적 방어 수준이 달라질 전망이다.
실적 세부 항목을 보면 MD 매출이 두드러진다. 2026년 MD 매출은 2454억원으로 전년(1885억원) 대비 30% 이상 성장이 예상된다. 반면 콘서트 매출은 2026년 1718억원으로 전년(1889억원)에 비해 줄어들 것으로 예측됐다. 트와이스 투어 공백의 영향을 스트레이키즈가 일부 메우는 구조다. 2027년에는 스트레이키즈 서구권 투어 확대로 콘서트 매출이 2079억원으로 반등할 것으로 SK증권은 내다봤다.
투자자 관점에서 짚어야 할 리스크도 있다. SK증권은 올해 3월 목표주가를 9만2000원에서 7만5000원으로, 다시 8월에 6만6000원으로 두 차례 낮췄다. 52주 최고가(8만5000원) 대비 현재 주가(3만8500원)는 절반 이하 수준이다. 목표주가와 현 주가의 괴리가 크다는 점은 긍정적 신호일 수 있지만, 반대로 목표주가 하향 추세 자체가 업황 및 실적에 대한 시장의 눈높이가 낮아지고 있음을 반영한다. K팝 음반 시장 전반의 성장 둔화 우려, 중국 수요 회복 지연, 환율 변동에 따른 해외 매출 변동성 등도 중장기 변수로 작용할 수 있다. 2027년 매출(8608억원)과 영업이익(1469억원) 전망치가 2026년 대비 각각 소폭 역성장하는 점도 주의가 필요하다.
신한투자증권이 2026년 10월 2일 LG전자(066570)에 대해 목표주가를 기존 18만원에서 29만원으로 61% 대폭 상향하고 매수 투자의견을 유지했다. 현재 주가(10월 1일 종가 기준 21만1500원) 대비 상승여력은 37.1%다.
IBK투자증권이 2026년 10월 1일 종가(2만2150원) 기준으로 동국제약(086450)에 대해 투자의견 '매수'와 목표주가 3만원을 신규 제시했다. 현재가 대비 상승 여력은 35.4%다.
키움증권이 2026년 10월 2일 발간한 리서치 리포트에서 삼성E&A(028050)의 3분기 영업이익이 2,760억원(전년 동기 대비 +56.3%)으로 시장 컨센서스(2,481억원)를 상회할 것으로 전망했다. 투자의견 'Buy'와 목표주가 7만3,000원을 유지했다.