산업 기업 리포트 · 이차전지/EV
DS투자증권, 삼성SDI 목표주가 94만원으로 상향 - 본업 실적 개선 흐름 뚜렷해
DS투자증권이 2026년 10월 8일 삼성SDI(006400)에 대해 투자의견 '매수'를 유지하면서 목표주가를 기존 84만원에서 94만원으로 상향했다. 현재 주가(10월 7일 종가 56만2,000원) 대비 상승여력은 67.3%다.
SNE리서치에 따르면 2026년 1~5월 중국을 제외한 글로벌 전기차(BEV+PHEV) 인도량은 359만1천 대로 전년 동기 대비 26.3% 증가했다. 지역별로는 유럽이 198만8천 대(+27.5%)로 최대 수요처를 유지했다.
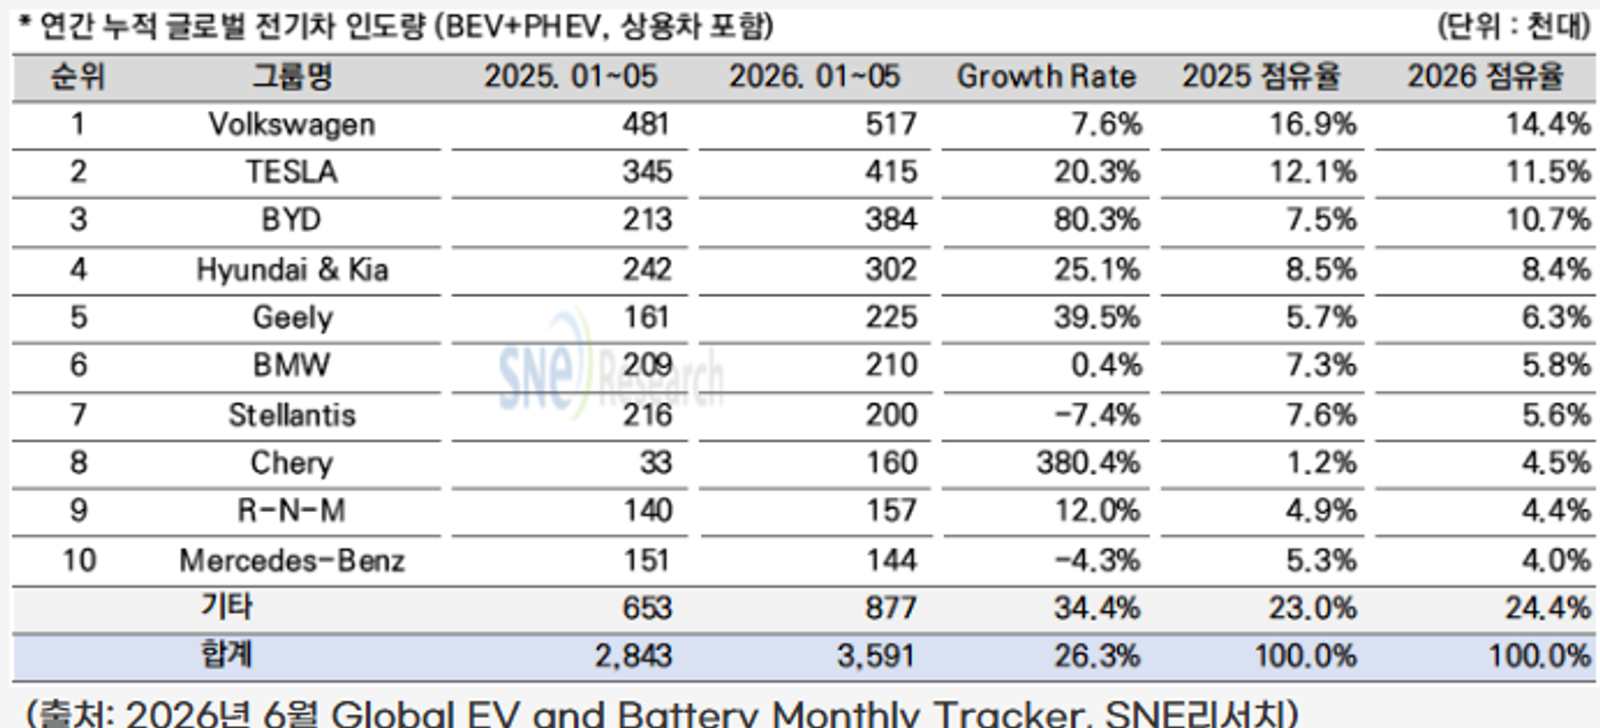
SNE리서치에 따르면 2026년 1~5월 중국을 제외한 글로벌 전기차(BEV+PHEV) 인도량은 359만1천 대로 전년 동기 대비 26.3% 증가했다.
지역별로는 유럽이 198만8천 대(+27.5%)로 최대 수요처를 유지했다. 아시아(중국 제외)는 74만7천 대로 75.0% 급증하며 가장 높은 성장세를 기록했다. 반면 북미는 51만7천 대로 27.6% 감소하며 비중국 시장 성장의 제약 요인으로 작용했다.
업체별로는 폭스바겐이 51만7천 대(+7.6%)로 1위를 유지했으나 점유율은 16.9%에서 14.4%로 하락했다. 테슬라는 41만5천 대(+20.3%)로 2위를 지켰고, BYD는 38만4천 대로 80.3% 급증하며 점유율을 7.5%에서 10.7%로 끌어올렸다.
현대차그룹은 30만2천 대(+25.1%)를 기록했다. 중국계 업체 중 체리는 16만 대로 380.4% 급증했다. BMW(+0.4%), 스텔란티스(-7.4%), 메르세데스-벤츠(-4.3%) 등 전통 OEM 간 실적 차별화도 두드러졌다.
BYD·체리·지리 등 중국계 OEM의 해외 시장 점유율 확대로 전통 글로벌 OEM과의 경쟁이 본격화되는 추세다.
DS투자증권이 2026년 10월 8일 삼성SDI(006400)에 대해 투자의견 '매수'를 유지하면서 목표주가를 기존 84만원에서 94만원으로 상향했다. 현재 주가(10월 7일 종가 56만2,000원) 대비 상승여력은 67.3%다.
LG에너지솔루션이 2026년 3분기 매출 9조6434억원, 영업이익 7560억원의 잠정실적을 10월 8일 공시했다. 전년 동기 대비 매출은 59.0%, 영업이익은 25.7% 증가했다.
신한투자증권은 1일 POSCO홀딩스(005490)에 대해 투자의견 '매수'와 목표주가 49만원을 유지했다. 9월 30일 종가 기준 현재주가는 30만6천500원으로, 목표주가 대비 상승여력은 59.9%다.