
마켓 스토리 · 조선
양치기 소년이 된 조선주 — 그런데 이번엔 진짜 늑대일 수도 있다
이 시리즈는 조선주에 대해 여러 차례 긍정적인 관점을 제시했지만, 결과적으로 주가는 부진한 흐름을 이어갔다. 솔직히 인정할 부분은 인정하자. 다만 반복된 경고에 무뎌질수록, 정작 진짜 신호를 놓치기 쉬운 법이다
Mathew Rio
IBK투자증권은 9월 15일 삼성중공업(010140)에 대해 투자의견 '매수'와 목표주가 3만7000원을 신규 제시하며 커버리지를 개시했다. 현재 주가(9월 14일 종가 기준 2만2100원) 대비 67.4%의 상승 여력을 제시한 것이다.
IBK투자증권은 9월 15일 삼성중공업(010140)에 대해 투자의견 '매수'와 목표주가 3만7000원을 신규 제시하며 커버리지를 개시했다. 현재 주가(9월 14일 종가 기준 2만2100원) 대비 67.4%의 상승 여력을 제시한 것이다.
IBK투자증권이 매수를 추천하는 핵심 논거는 LNG운반선과 부유식 액화천연가스 생산 설비(FLNG)를 동시에 건조할 수 있는 사업 포트폴리오의 분산 효과다. 두 사업 모두 LNG 밸류체인에 속하지만 발주 동인이 다르다. LNG운반선은 해상 물동량·톤마일·운송 수급에 민감한 반면, FLNG는 천연가스 수요와 액화설비 투자비(CAPEX), LNG 경제성에 의해 움직인다. 즉, 한 사업이 업황 침체기에 접어들더라도 다른 사업이 이를 완충할 수 있는 구조다. 이 같은 분산 효과는 FLNG 건조 역량을 보유한 삼성중공업만이 누릴 수 있다는 것이 IBK투자증권의 시각이다.
목표주가는 2027년 예상 주당순이익(EPS) 1851원에 대형 조선 3사 평균 PER 33.1배를 40% 할인한 19.8배를 적용해 산출했다. 할인을 적용한 이유는 업종 이익 성장률의 둔화 우려 때문이지만, 2028년까지도 두 자릿수 이익 성장률이 유지될 것으로 내다봤다.
삼성중공업의 올해(2026년) 실적 전망은 매출액 12조9484억원(전년 대비 +21.6%), 영업이익 1조3427억원(+55.7%), 영업이익률 10.4%다. 2025년 영업이익 8620억원에서 1년 만에 1조원을 넘어서는 셈이다. 2도크 진수 재개와 팍스오션과의 협력으로 건조 물량이 늘고, 2024년부터 수주한 고선가 물량의 매출 인식 비중이 확대되는 것이 주요 원인이다. 2024년 영업이익 5030억원에서 불과 2년 만에 두 배 이상으로 늘어나는 가파른 성장세다.
LNG운반선 업황은 현재 단기 공급 과잉 국면이다. 140k CBM 이상 대형 LNG운반선 발주는 2022년 175척으로 정점을 기록한 뒤 줄었고, 올해(2026년) 상반기에도 발주 감소세가 이어졌다. 174k CBM LNG운반선 스팟 운임은 2025년 초 역대 최저 수준인 하루 7500달러까지 떨어지기도 했다.
그러나 IBK투자증권은 2030년부터 판도가 바뀔 것으로 전망한다. 미국 중심의 LNG 액화플랜트 대규모 증설이 핵심 근거다. 2031년 세계 LNG 생산능력은 2025년 대비 54.2% 증가한 8억2000만톤 수준에 이를 것으로 예상되며, 이 중 44.2%가 미국發 증설이다. 미국은 주요 LNG 수출국 중 아시아까지의 거리가 가장 멀어, 같은 생산 용량이라도 더 많은 LNG운반선이 필요하다. 이른바 '톤마일 효과'다.
단기 공급 과잉이 오히려 노후 선박 퇴출을 앞당길 수 있다는 점도 주목된다. 연료 효율이 낮은 스팀터빈 선박은 운임이 하락하면 경제성을 빠르게 잃는다. 실제로 2025년 한 해 역대 최대인 15척의 LNG운반선이 폐선됐으며, 모두 스팀터빈 선박이었다. 올해 상반기에도 6척이 추가 해체됐다. 현재 운항 중인 스팀터빈 선박이 여전히 200척 이상 남아있어 폐선 가속화가 이어질 경우, 2030년부터는 LNG운반선 공급 부족 국면으로 전환될 것이라는 분석이다.
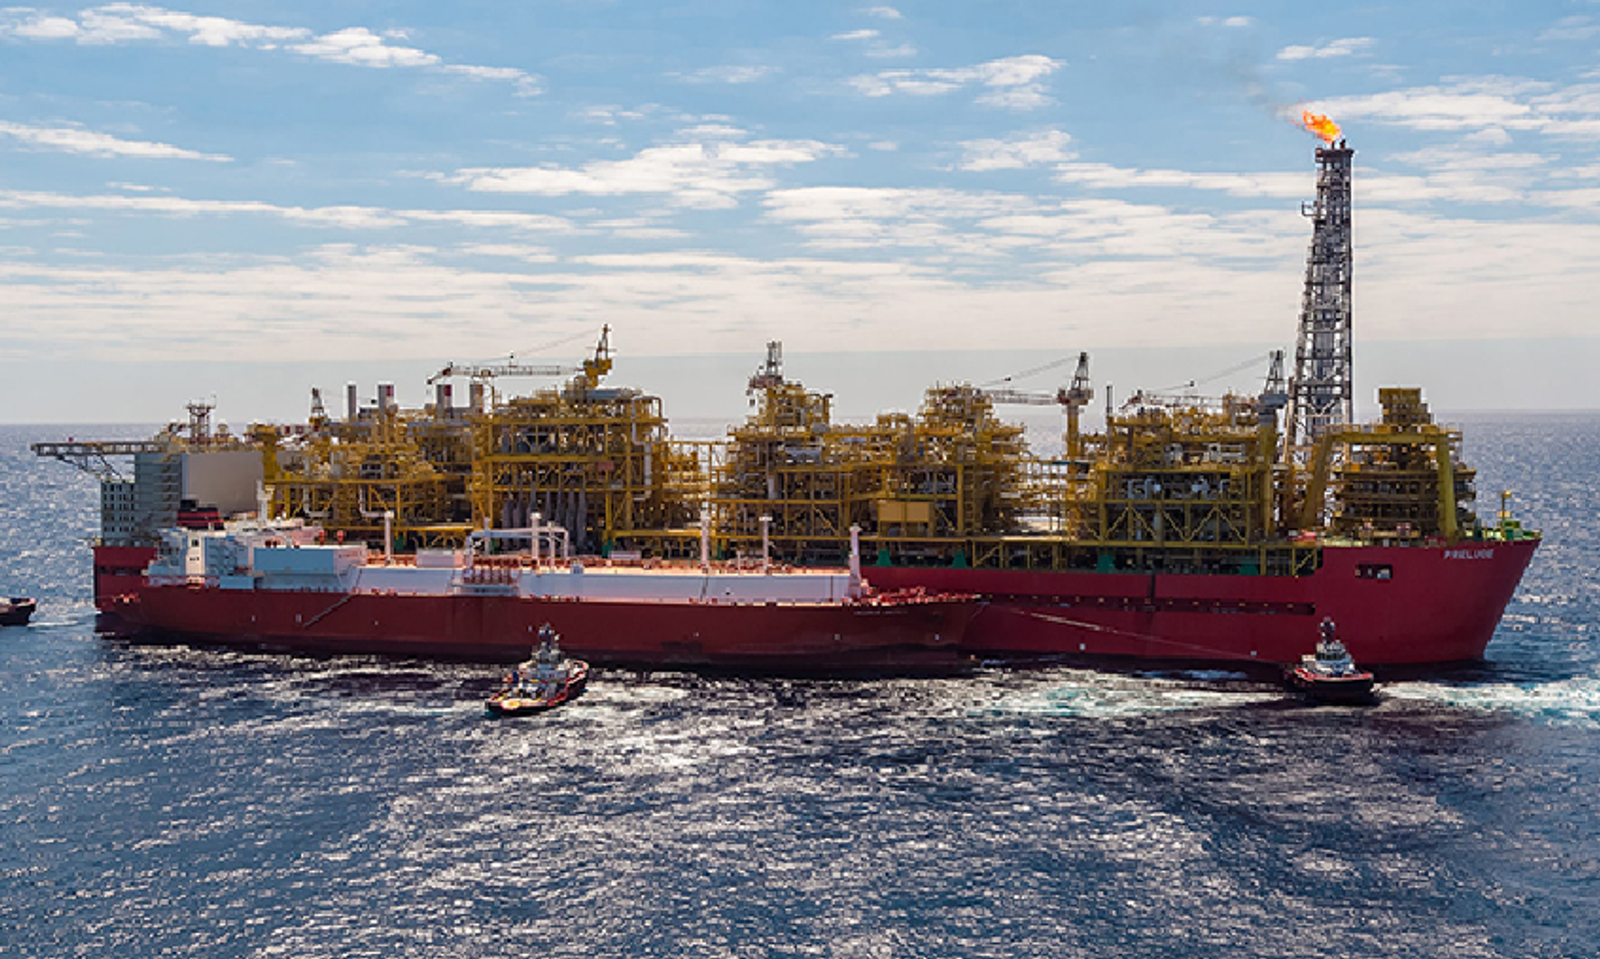
FLNG 시장에서 삼성중공업의 지위는 한층 독보적이다. 세계 FLNG 신조 발주 11건 중 7건을 수주했으며, 특히 300만톤 이상 대형 FLNG 신조는 삼성중공업이 유일하다. 현재 'Cedar LNG', 'ZLNG', 'Coral Norte' 등 3기의 FLNG를 동시에 건조 중이다. 또한 'Delfin 2호기'와 'Ksi Lisims' 프로젝트를 두고 연내 최종 투자 결정(FID)을 목표로 협상이 진행 중이다. 두 프로젝트를 모두 올해 안에 수주할 경우 해양 플랜트 수주 목표를 초과 달성할 수 있다는 계산이다. 올해 상선 수주 목표 57억달러는 이미 초과 달성한 상태다. 8월 말 기준 수주 잔고는 355억달러로, 3년 치 이상의 일감을 확보하고 있다.
다만 이번 리포트는 한 증권사의 분석임을 감안할 필요가 있다. 삼성중공업 주가는 52주 최고가 3만4400원 대비 현재 2만2100원으로 36% 낮은 수준이다. 최근 6개월 상대 기준 수익률이 -41%에 달할 만큼 주가 조정이 컸다. 단기 LNG운반선 공급 과잉이 예상보다 길어지거나 미국 LNG 프로젝트의 최종 투자 결정이 지연될 경우, 2030년 수급 전환 시나리오도 늦춰질 수 있다. 삼성중공업은 100% 환헤지 전략을 채택하고 있어 원·달러 환율 상승 수혜가 즉각 실적에 반영되지 않는다는 점도 투자자가 유의해야 할 요인이다.
이 시리즈는 조선주에 대해 여러 차례 긍정적인 관점을 제시했지만, 결과적으로 주가는 부진한 흐름을 이어갔다. 솔직히 인정할 부분은 인정하자. 다만 반복된 경고에 무뎌질수록, 정작 진짜 신호를 놓치기 쉬운 법이다

HD현대중공업이 총 1조 722억원 규모의 신규 시설투자를 발표한 가운데, SK증권은 9월 13일 발간한 리서치 리포트에서 이번 증설이 상선 사이클과 무관한 새로운 성장 동력 확보라는 관점에서 의미 있다고 평가했다. HD현대중공업이 발표한 투자 계획의 핵심은 두 가지다.
HD현대중공업이 9월 10일 중형엔진 및 소형모듈원전(SMR) 생산설비 증설을 위한 총 1조 722억 원 규모의 시설투자 계획을 공시했다. iM증권은 11일 이를 분석한 플래시노트를 발간하며 투자의견 '매수'와 목표주가 86만 원을 유지했다.