산업 기업 리포트 · 피지컬 AI
신한투자증권, LG전자 목표주가 290,000원으로 61% 상향
신한투자증권이 2026년 10월 2일 LG전자(066570)에 대해 목표주가를 기존 18만원에서 29만원으로 61% 대폭 상향하고 매수 투자의견을 유지했다. 현재 주가(10월 1일 종가 기준 21만1500원) 대비 상승여력은 37.1%다.
HD현대중공업이 총 1조 722억원 규모의 신규 시설투자를 발표한 가운데, SK증권은 9월 13일 발간한 리서치 리포트에서 이번 증설이 상선 사이클과 무관한 새로운 성장 동력 확보라는 관점에서 의미 있다고 평가했다. HD현대중공업이 발표한 투자 계획의 핵심은 두 가지다.
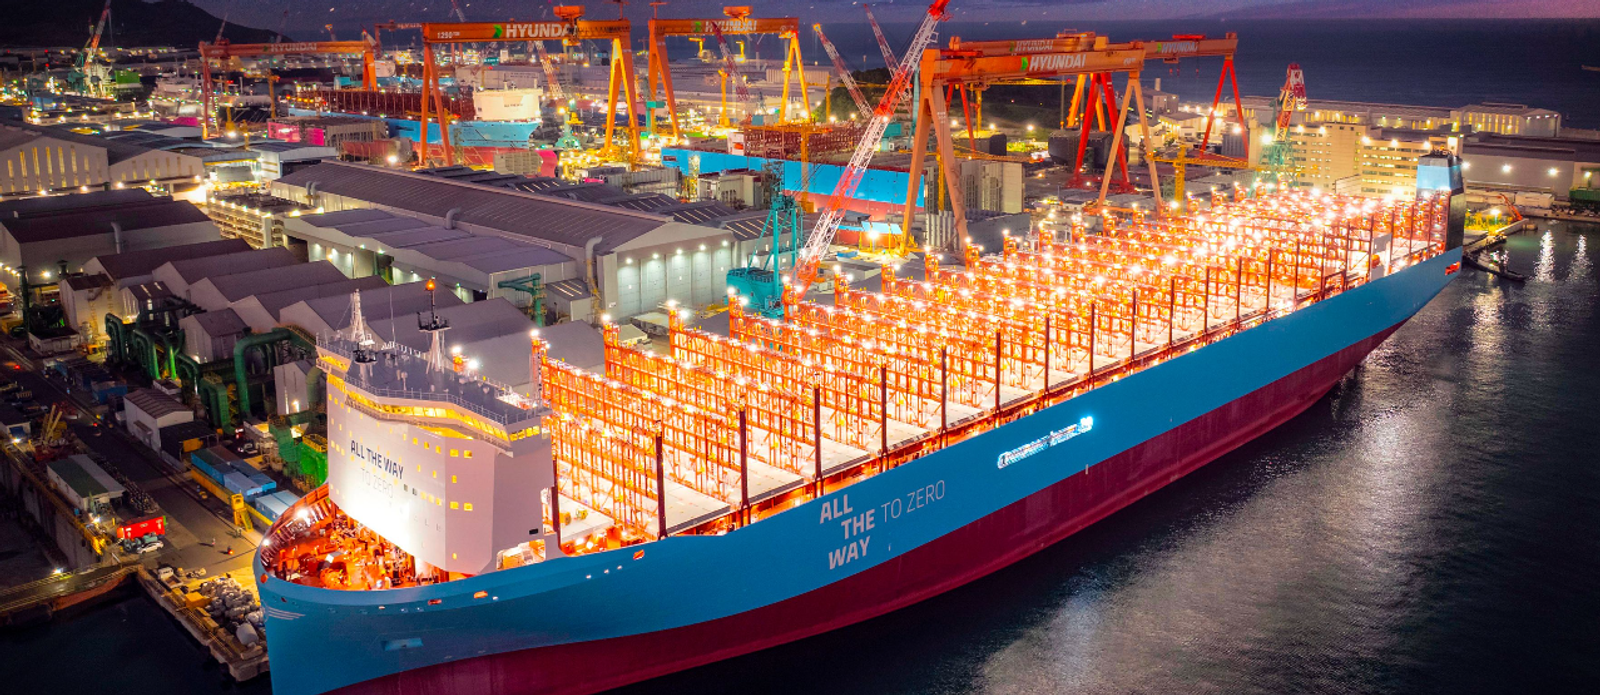
HD현대중공업이 총 1조 722억원 규모의 신규 시설투자를 발표한 가운데, SK증권은 9월 13일 발간한 리서치 리포트에서 이번 증설이 상선 사이클과 무관한 새로운 성장 동력 확보라는 관점에서 의미 있다고 평가했다.
HD현대중공업이 발표한 투자 계획의 핵심은 두 가지다. 울산 울주군 온산읍에 건설하는 발전엔진(4행정) 신공장에 8,336억원을, 소형모듈원자로(SMR) 주기기 전용공장에 2,386억원을 각각 투입한다. 발전엔진 신공장은 2026년 9월 착공해 2028년 5월 준공 예정이며, SMR 공장은 2026년 10월 착공, 2029년 4월 준공 목표다.
이번 증설로 HD현대중공업의 힘센(4행정 중속) 엔진 생산능력은 현재 3.0GW에서 2030년 7.2GW로 확대된다. 세부적으로는 육상 발전용 엔진이 신공장 3GW와 자회사 HD현대엔진(전남 영암) 1GW를 합쳐 4.0GW로, 선박용은 기존 2.3GW에서 3.2GW로 0.9GW 늘어난다. 기존 2행정 주기엔진 생산능력 9GW를 합산하면 엔진 부문 전체 생산능력은 16.2GW에 달하게 된다.
이번 증설에서 주목되는 대목은 육상 발전용 엔진 캐파가 실적 기준 0.2GW 수준에서 4.0GW로 급격히 확대된다는 점이다. 단순한 규모 확장이 아니라 AI 데이터센터 수요를 겨냥한 신사업 진출에 가깝다. SK증권은 회사 측이 현재 인콰이어리(수주 문의) 규모가 2026년 8월 Corban Energy Group으로부터 1GW(9.6MW급 130대)를 수주했을 당시 소통했던 9GW보다 훨씬 많아졌다고 밝혔다는 점에서, 이번 증설이 확실한 수요를 바탕으로 한다고 분석했다.
신공장의 실질 가동은 준공검사 이후인 2028년 6월부터 가능하며, 첫 엔진 출하는 2028년 4분기로 예상된다. 2028년 가동률은 약 30% 수준에 머물다가 2030년부터 풀캐파(최대 생산) 가동에 들어간다는 계획이다. 그 전까지 2027~2028년 구간은 HD현대엔진의 1GW 라인이 주로 공급을 담당한다.
실적 영향은 2029년부터 본격화될 전망이다. HD현대중공업 엔진기계사업부의 2026년 상반기 매출은 1조 8,753억원으로, SK증권은 연간 기준 4조원에 근접한 매출을 달성할 것으로 봤다. 2030년 이후 4행정 엔진 증설분 4.2GW가 풀캐파로 가동될 경우 엔진기계사업부 매출이 현재 대비 두 배 이상으로 확대될 것으로 전망했다.
이번 투자의 배경에는 가스터빈 공급 병목이 있다. AI 데이터센터의 1순위 전원인 가스터빈 복합화력 발전의 공급이 달리면서 수요가 4행정 엔진으로 넘어오는 구조다. GE Vernova의 가스터빈 수주잔고는 2026년 2분기 기준 116GW로, 현재 예약 접수분의 인도 시점이 2031년이다. 생산능력을 연 20GW에서 2030년 30GW로 늘릴 계획이지만, 글로벌 메이저 가스터빈 5사가 모두 풀캐파 상태여서 공급 정상화는 2031~2032년에나 가능하다는 분석이다. HD현대중공업도 자사 컨퍼런스 콜에서 4행정 엔진 공급 과잉 여부의 변수로 "2032년 가스터빈 증설 수준"을 지목했다.
경쟁 구도 측면에서도 이번 증설은 의미가 크다. 현재 발전용 4행정 중속엔진 시장 1위는 점유율 약 60%의 바르질라(Wärtsilä)다. 그러나 현재까지 발표된 증설 완료 시점 기준으로 바르질라 3.2GW, 에버런스 1.5GW, HD현대중공업 4.0GW를 합산하면 3사 합계 8.7GW 중 HD현대중공업이 46%를 차지해 1위로 올라서게 된다. 과거 점유율이 아닌 앞으로 확보하게 될 생산능력이 경쟁력을 결정하는 시장으로 재편된다는 의미다.
수요처도 다변화되고 있다. 부유식 데이터센터(FDC)와 파워십이 차기 수요처로 부상 중이다. 미국 내 님비(NIMBY) 현상과 민원으로 육상 데이터센터 건설 병목이 심화되면서 빅테크들의 관심이 부유식 데이터센터 쪽으로 이동하는 추세다. 파워십과 FDC에도 선박용 엔진이 아닌 9.6MW 및 20MW급 발전 엔진이 탑재되며, HD현대 그룹은 FDC 설계, 파워십 설계, 주요 기자재 패키징까지 준비하고 있다. 한화오션도 9월 13일 60MW급 FDC 모델로 미국 선급 ABS의 기본인증(AiP)을 획득했다고 밝히는 등 경쟁이 달아오르고 있다.
다만 투자자 관점에서 몇 가지 리스크 요인도 짚어야 한다. 무엇보다 증설분의 온기 실적 반영 시점이 2029~2030년으로 단기 실적 개선 효과는 제한적이다. 조선업 특유의 파업 리스크도 변수다. HD현대중공업 노조는 9월 11일 기준 4시간 부분파업을 진행하고 있으며, 9월 16~18일에는 7시간으로 파업 시간을 늘릴 예정이어서 3분기 실적에 부정적 영향을 줄 가능성이 있다. 또한 가스터빈 증설 속도가 예상보다 빠르게 진행되면 4행정 엔진 수요가 조기에 꺾일 수 있다는 점도 리스크로 꼽힌다.
SK증권은 이번 증설이 상선 사이클과 무관하게 움직이는 성장 동력을 확보했다는 관점에서 밸류에이션 리레이팅 근거가 충분하다고 판단했다. 조선업종 투자의견은 비중확대(Overweight)를 유지했으며, HD현대중공업, HD현대마린솔루션, 한화엔진을 최선호주(Top Picks)로 제시했다.
신한투자증권이 2026년 10월 2일 LG전자(066570)에 대해 목표주가를 기존 18만원에서 29만원으로 61% 대폭 상향하고 매수 투자의견을 유지했다. 현재 주가(10월 1일 종가 기준 21만1500원) 대비 상승여력은 37.1%다.
IBK투자증권이 2026년 10월 1일 종가(2만2150원) 기준으로 동국제약(086450)에 대해 투자의견 '매수'와 목표주가 3만원을 신규 제시했다. 현재가 대비 상승 여력은 35.4%다.
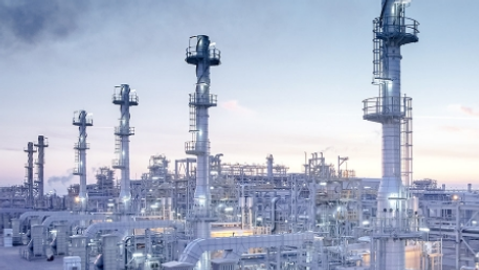
키움증권이 2026년 10월 2일 발간한 리서치 리포트에서 삼성E&A(028050)의 3분기 영업이익이 2,760억원(전년 동기 대비 +56.3%)으로 시장 컨센서스(2,481억원)를 상회할 것으로 전망했다. 투자의견 'Buy'와 목표주가 7만3,000원을 유지했다.