
산업 기업 리포트 · 이차전지/EV
신한투자증권, POSCO홀딩스 목표주가 49만원 유지…리튬 이익 현실화가 관건
신한투자증권은 1일 POSCO홀딩스(005490)에 대해 투자의견 '매수'와 목표주가 49만원을 유지했다. 9월 30일 종가 기준 현재주가는 30만6천500원으로, 목표주가 대비 상승여력은 59.9%다.
키움증권이 16일 발간한 이차전지 산업분석 보고서에서 소듐이온 전지(SIB)가 실험실 단계를 벗어나 본격 양산 단계에 진입했다고 밝혔다. 보고서에 따르면 CATL은 2025년 4월 자사 SIB 브랜드 'Naxtra'를 출범시킨 데 이어 2026년 4월 기준 GWh급 양산 체제에…
키움증권이 16일 발간한 이차전지 산업분석 보고서에서 소듐이온 전지(SIB)가 실험실 단계를 벗어나 본격 양산 단계에 진입했다고 밝혔다.
보고서에 따르면 CATL은 2025년 4월 자사 SIB 브랜드 'Naxtra'를 출범시킨 데 이어 2026년 4월 기준 GWh급 양산 체제에 진입했다고 공식 발표했다. CATL과 창안전기차가 협력한 세계 최초 SIB 양산 승용 전기차는 2026년 6월 말 공식 출시됐다. CATL은 유럽에서 소듐 ESS(TENER Sodium) 수주도 연이어 성사시켰으며, 2026년 9월 중국 내 첫 ESS 고객 인도를 앞두고 있다.
키움증권은 소듐이온 전지 생산의 95% 이상이 중국에 집중돼 있다고 분석했다. CATL·BYD·HiNa Battery 3강 구도가 형성된 가운데, 2025년 글로벌 출하 약 9GWh 중 중국 비중이 92%에 달하는 것으로 추산됐다. 2025년 기준으로도 소듐이온 전지 전체 생산량은 리튬이온 전지의 1%에 미치지 못하는 수준이다.
보고서는 소듐이온 전지의 주요 강점으로 저온 성능과 원가 경쟁력을 꼽았다. 최신 제품은 영하 40도 환경에서도 공칭 용량의 90% 이상을 유지하며, 리튬이온 전지가 저온에서 저장 에너지의 5~10%를 히팅에 소모하는 것과 달리 이 부담이 적다는 설명이다. 원재료인 탄산나트륨 가격은 탄산리튬의 60~830분의 1 수준으로 가격 변동성도 작다.
다만 현재 소듐이온 전지 가격은 LFP 대비 약 1.3배 높은 수준으로 추정됐다. 에너지 밀도는 최대 175Wh/kg으로 LFP(최대 205Wh/kg)와 NCM(최대 300Wh/kg)에 못 미쳐 장거리 승용 전기차 탑재에는 구조적 제약이 있다. 키움증권은 소듐이온 전지가 LFP를 전면 대체하기보다 ESS·상용차·저가형 전기차·이륜차 등 특정 애플리케이션에서 선택적·보완적으로 침투할 것으로 전망했다.
원가 병목의 핵심은 하드카본 음극재다. 현재 소듐이온 전지와 LFP 전지 간 가격 차이는 양극재보다 제조원가에서 주로 발생한다. 보고서에 따르면 NFPP 방식의 제조 비용은 약 0.15위안/Wh으로, LFP 방식의 0.03위안/Wh과 약 0.12위안/Wh 차이가 있다. 시장 생산량이 100GWh 수준에 도달하면 제조원가가 현재보다 30~40% 하락할 것으로 예상됐다.
중국 정부의 정책 환경도 소듐이온 전지에 유리하게 전환됐다. 중국 정부는 2026년 9월 1일부터 리튬이온 배터리에 2% 소비세를 부과하는 반면, 소듐이온 전지는 2028년 12월 31일까지 소비세를 면제했다. 이는 소듐이온 전지 상용화를 촉진하기 위한 정책적 조치로 해석된다.
주목해야 할 지점은 소듐이온 전지의 경제성이 리튬 가격에 연동된 조건부 우위라는 점이다. 2025년 8월 CATL의 장시성 이춘 광산이 채굴 허가 만료로 가동을 중단하고 이후 리튬 가격이 반등하면서 소듐이온 전지의 원가 경쟁력이 재부각됐다. 반면 탄산리튬 가격이 8~10만 위안/톤 이하로 하락할 경우 소듐이온 전지의 가격 경쟁력은 크게 약화될 수 있다. 실제로 미국의 소듐이온 전지 스타트업 Bedrock Materials는 리튬 가격이 85% 이상 하락했던 2025년 4월 소듐이온 양극재 개발을 중단하고 투자금 대부분을 반환한 바 있다.
한국의 상황은 중국에 비해 크게 뒤처져 있다. LG에너지솔루션은 2026년 4월 중국 난징 1공장 기존 생산라인 1개를 개조해 연간 200MWh 규모의 파일럿 라인을 구축했으며, 2027년 ESS 고객향 샘플 출하를 목표로 하고 있다. 삼성SDI는 AI 데이터센터 UPS 시장을 첫 타깃으로 소듐 배터리 양산 추진을 공식화했다. 2026년 7월에는 에코프로비엠·솔브레인·애경케미칼이 'K-소듐 얼라이언스'를 결성해 양극재·전해액·하드카본 패키지 솔루션 공동 개발에 나섰다. 그러나 키움증권은 국내 양산 단계 진입이 2028년 이후로 중국 대비 최소 1~2년 이상 후행할 것으로 판단했다.
LG에너지솔루션이 2026년 4월 구축한 파일럿 라인 규모(200MWh)는 CATL의 GWh급 양산 체제와 비교해 격차가 뚜렷하다. 중국이 소재·셀·완성차 전 밸류체인에서 약 4년 수준의 상용화 경험을 축적한 반면, 국내 생태계는 초입 단계다.
키움증권은 소듐이온 전지 밸류체인 내 수혜 소재로 하드카본 음극재, 양극재, 알루미늄박을 꼽았다. 특히 알루미늄박은 소듐이온 전지에서 양극과 음극 집전체 모두에 사용 가능해 GWh당 소요량이 리튬이온 전지 대비 약 2배 증가한다. 삼아알미늄은 CATL과 소듐이온 전지용 알루미늄박 공급을 논의 중이며, 이 회사는 LG에너지솔루션과 Toyota Tsusho가 각각 9.92%를 보유한 2대 주주다. 2026년 2분기 흑자전환에 성공했으며 ESS용 출하가 본격화되고 있다.
키움증권은 Top Picks로 LG에너지솔루션(목표주가 50만원·매수 유지), 포스코퓨처엠(목표주가 29만원·매수로 상향), 삼아알미늄(투자의견 미부여)을 제시했다. 포스코퓨처엠에 대해서는 국내 유일의 소듐이온 전지용 양·음극재 동시 개발 역량을 긍정적으로 평가하며 투자의견을 기존 'Outperform'에서 'BUY'로 올렸다. 다만 국내 소듐이온 전지 관련 기업들은 아직 샘플·테스트 단계에 머물러 있어 실적 기여 시점은 이르지 않다는 점을 유의해야 한다.
신한투자증권은 1일 POSCO홀딩스(005490)에 대해 투자의견 '매수'와 목표주가 49만원을 유지했다. 9월 30일 종가 기준 현재주가는 30만6천500원으로, 목표주가 대비 상승여력은 59.9%다.
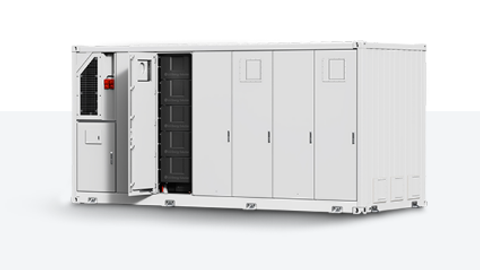
iM증권은 2026년 9월 21일 발간한 리서치 리포트에서 LG에너지솔루션(373220)의 3분기(7~9월) 실적이 원·달러 환율 하락에도 불구하고 영업이익 기준으로 시장 기대치를 상회할 것으로 전망했다. 매수(Buy) 투자의견과 목표주가 55만원을 유지했다.
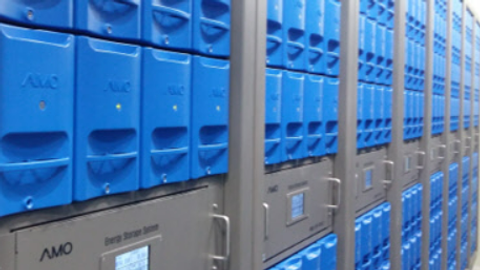
유안타증권은 9월 21일 아모그린텍(125210)에 대해 2027년 매출 성장이 기대된다는 내용의 기업 분석 리포트를 발간했다. 테슬라 ESS 확대와 휴머노이드 로봇 옵티머스 공급, 북미·일본 통신 인프라 ESS 수요 전환이 주요 근거로 제시됐다.